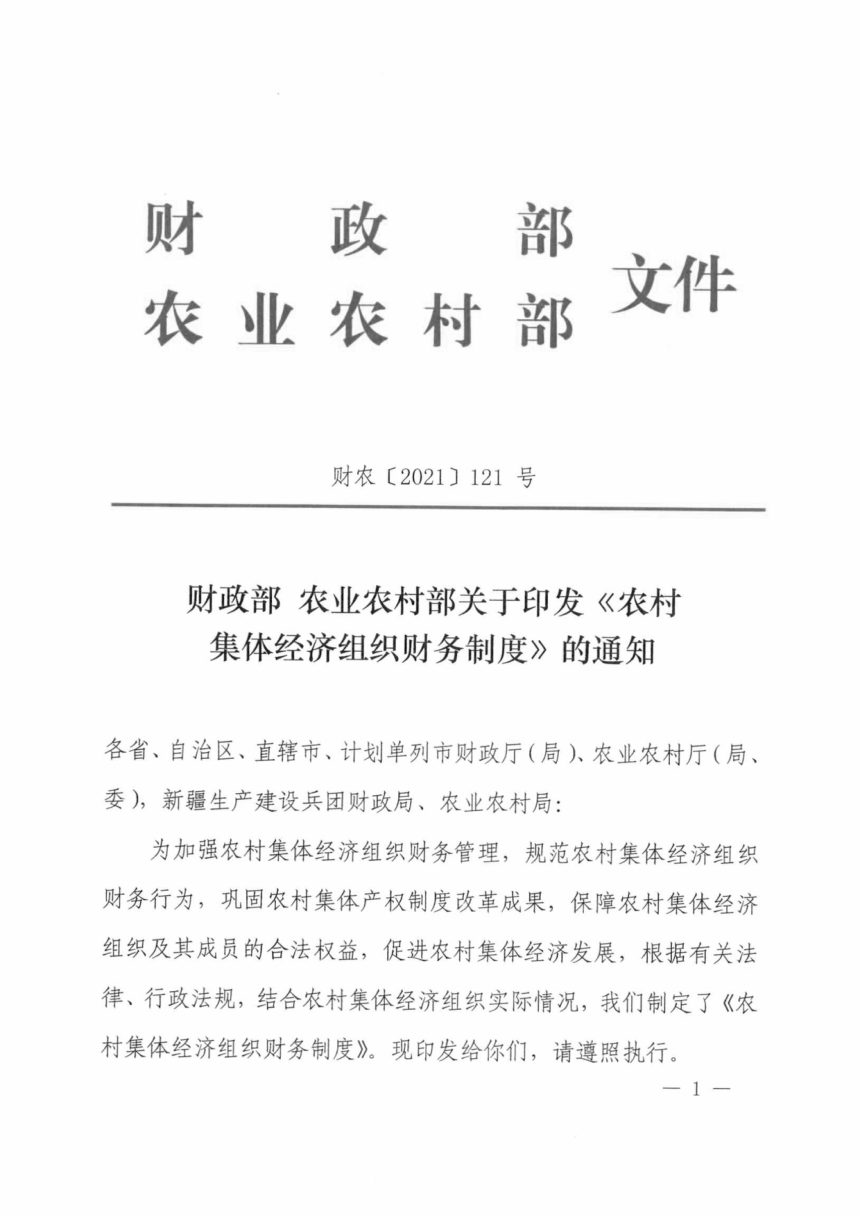
2021年12月7日,财政部、农业农村部印发《农村集体经济组织财务制度》财农〔2021〕121号。
PDF文档信息
Vip.1
名称:2021.12.07-财政部 农业农村部《农村集体经济组织财务制度》财农〔2021〕121号.pdf
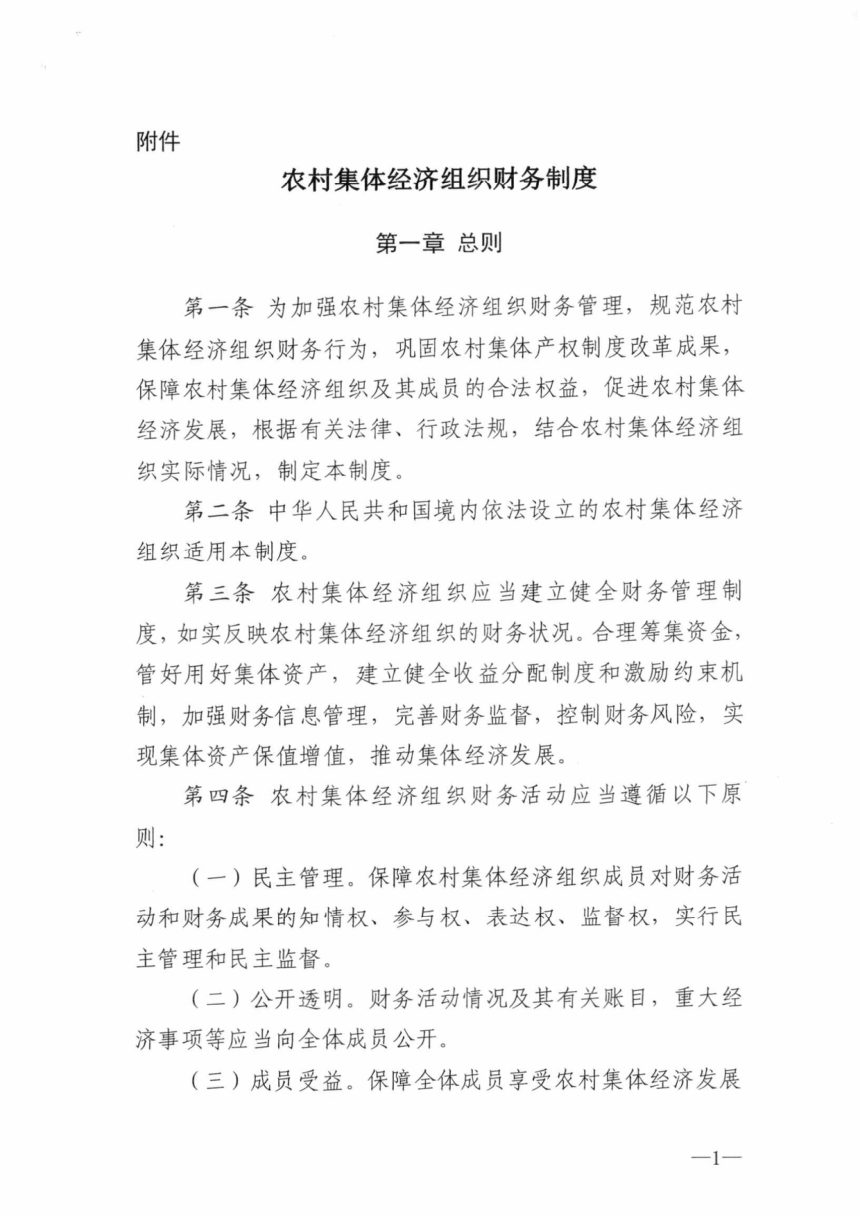
本制度适用于境内依法设立的农村集体经济组织,依法代行其职能的村民委员会、村民小组参照执行,自2022年1月1日起施行,地方农业农村、财政部门可制定实施细则。核心是明确财务管理主体职责、规范资金筹集与资产运营、统一收支管理及收益分配顺序、强化产权与财务信息管理。
财务管理架构与决策机制
财务管理工作在农村基层党组织领导下,由成员(代表)大会、理事会、监事会和会计人员分工履职,重大财务事项决策参照“四议两公开”机制并报乡镇党委、政府或农业农村部门审核或备案。成员(代表)大会审议决定财务制度、年度财务计划、收益分配方案及资金筹集、资产发包租赁、对外投资、资产处置等事项;理事会负责起草执行制度、实施经营活动并签订合同;监事会组织民主理财、监督履职行为,可对理事及主要经营管理人员提出罢免或解聘建议。集体经济组织应配备专(兼)职会计人员,也可委托代理记账。
资金筹集与资产运营约束
筹资须履行决策程序,确定方式、规模与用途,控制成本与风险。“一事一议”筹资遵循量力而行、成员受益、民主决策、上限控制原则,专款专用。不得举债兴办公益事业;举债从事经营性活动纳入村级重大事项决策,参照“四议两公开”并报审核或备案;与社会资本合作须在合同中明确权责边界及收益分配;严禁将集体债务转嫁给地方政府。资产管理覆盖流动、固定、生物及无形资产,严禁公款私存、私设小金库和“白条”抵库;对外投资须履行民主程序并做风险评估;大宗资产产权转移、集体土地使用权等应进行价值评估;处置资产按权限程序进行,损失须核实追责;不得以集体资产为其他单位和个人提供担保。
收支分配与产权信息管理
经营、投资、服务、资产资源使用权让渡及经营性补贴等收入依法入账;经营、管理、公益服务及村级运转支出计入相应成本费用并执行审批程序。可分配收益按弥补以前年度亏损、提取公积公益金、向成员分配、其他的顺序进行,公积公益金计提比例由组织章程确定,分配方案须公示。年终分配前应清查资产、清理债权债务。产权管理要求清查核实资产、登记台账、编制资产负债表,建立成员名册和份额(股份)登记簿;村庄撤并不得混淆账目、不得随意合并平调集体资产。具备条件的应与村民委员会分设会计账套和银行账户,逐步实现财务信息化,建立财务公开制度,年度财务会计报告报送乡镇及农业农村、财政部门。
第 1 页
第 2 页
第 3 页
可免费试读【3页/共11页】
下载本地,更方便阅读
相关文档


全国渔业发展“十五五”规划
Vip.1农业农村部
16
免责声明:
本站文档均来自互联网及网友上传分享,本站只负责收集和整理,文档内容版权归原创作者所有,其原创性及文中陈述文字和内容仅代表作者个人观点,仅供个人学习研究,严禁用于商业用途,下载后请于24小时内删除。转载是为传递及宣传国家与地方政府规划、建设与管理等相关政策和经验;本站部分资源采取捐赠下载,本站不以此盈利,所获捐赠将支付分享者及网站服务器和带宽支出。如果您对原创归属及转载有异议,或涉及版权问题,请点击"举报",我们将补齐出处或者删除;转载本站内容请注明出处。
提问