2026年10月14日,国家发展改革委、自然资源部国家统计局为深入贯彻落实党中央和国务院决策部署,建立健全生态产品价值实现机制,进一步提升生态产品总值核算科学性、实用性、可操作性,印发《生态产品总值核算规范》发改环资〔2026〕1487号。
- 2026-10-14 国家发展改革委 自然资源部 国家统计局《生态产品总值核算规范》发改环资〔2026〕1487号
- 2022-03-26 国家发展改革委、国家统计局《生态产品总值核算规范(试行)》
PDF文档信息
Vip.2
名称:2026.10.14-国家发展改革委 自然资源部 国家统计局《生态产品总值核算规范》发改环资〔2026〕1487号.pdf
本规范统一生态产品总值核算的概念口径、分类体系、核算方法与流程,明确核算对象为最终产品,将生态产品划分为物质供给、文化服务、调节服务三类,并给出基于生态产品分类和基于生态系统类型两条平行核算路径,两者理论基础与核算结果一致。核算频次为每年一次,时点为12月31日,时期为1月1日至12月31日。
核算对象与边界界定
生态产品总值指核算时期内、核算单元内所有生态系统提供的全部最终产品价值之和,属流量范畴,可分解为实物量与价值量两个层次。生态系统类型划分为森林、草原、荒漠、湿地(不含河湖)、河湖、农田、城市、海洋八类,该划分仅用于核算,不改变部门管理范围。中间产品如土壤质量调节、种群保育和栖息地维持服务不计入核算,其价值在最终产品中体现。
两条核算路径与估值逻辑
基于分类的路径按物质供给、文化服务、调节服务逐项加总。物质供给与文化服务经经济系统转化,直接采用对应国民经济行业增加值乘以生态系统贡献系数核算;调节服务未经经济系统,须先以水平衡法、污染物平衡法、固碳机理法等核算实物量,再以市场价值法、替代成本法等估值,固碳按碳排放权交易市场均价、洪水减缓与海岸带防护按工程造价及折旧运营成本计价。
基于生态系统类型的差异化核算
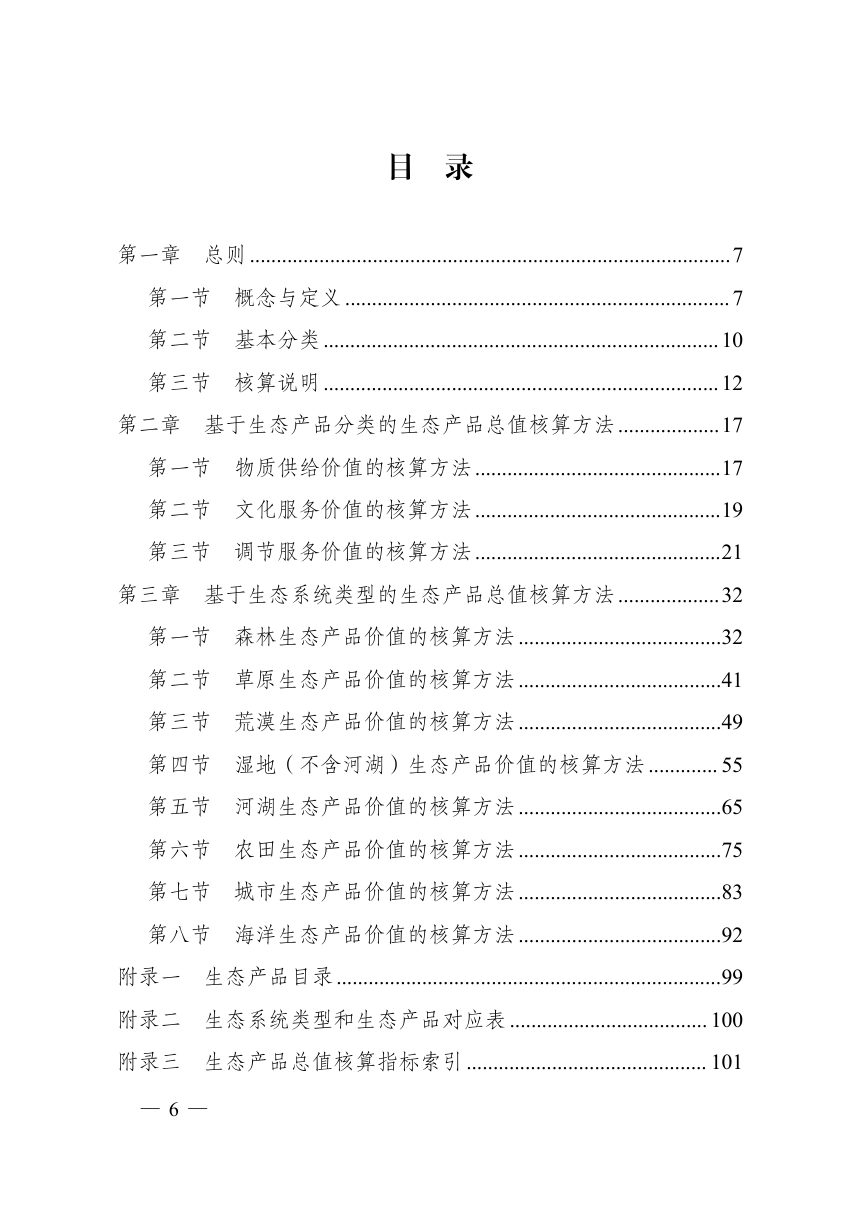
按八类生态系统分别设定可提供的生态产品清单:森林覆盖十三类产品,湿地(不含河湖)十五类并独有海岸带防护服务,城市独有噪声消减服务,海洋仅九类。核算单元可为行政区域、流域或国家公园等特定管理区域,流程含确定单元与时点、梳理类型与产品、选定方法、收集资料、开展核算、审核评估、应用结果七步,数据以统计报表为主,辅以遥感与大数据。
核算原则与体系衔接
本规范坚持可用性、协同性、渐进性、开放性原则,要求核算结果历史可比、横向可比、上下衔接,与国民经济核算体系衔接,并同《环境经济核算体系——生态系统核算》(SEEAEA)对接以提高国际可比性。核算结果用于生态保护补偿、政府绩效评估和生态产业发展。
第 1 页
第 2 页
第 3 页
可免费试读【3页/共102页】
下载本地,更方便阅读



免责声明:
本站文档均来自互联网及网友上传分享,本站只负责收集和整理,文档内容版权归原创作者所有,其原创性及文中陈述文字和内容仅代表作者个人观点,仅供个人学习研究,严禁用于商业用途,下载后请于24小时内删除。转载是为传递及宣传国家与地方政府规划、建设与管理等相关政策和经验;本站部分资源采取捐赠下载,本站不以此盈利,所获捐赠将支付分享者及网站服务器和带宽支出。如果您对原创归属及转载有异议,或涉及版权问题,请点击"举报",我们将补齐出处或者删除;转载本站内容请注明出处。
提问