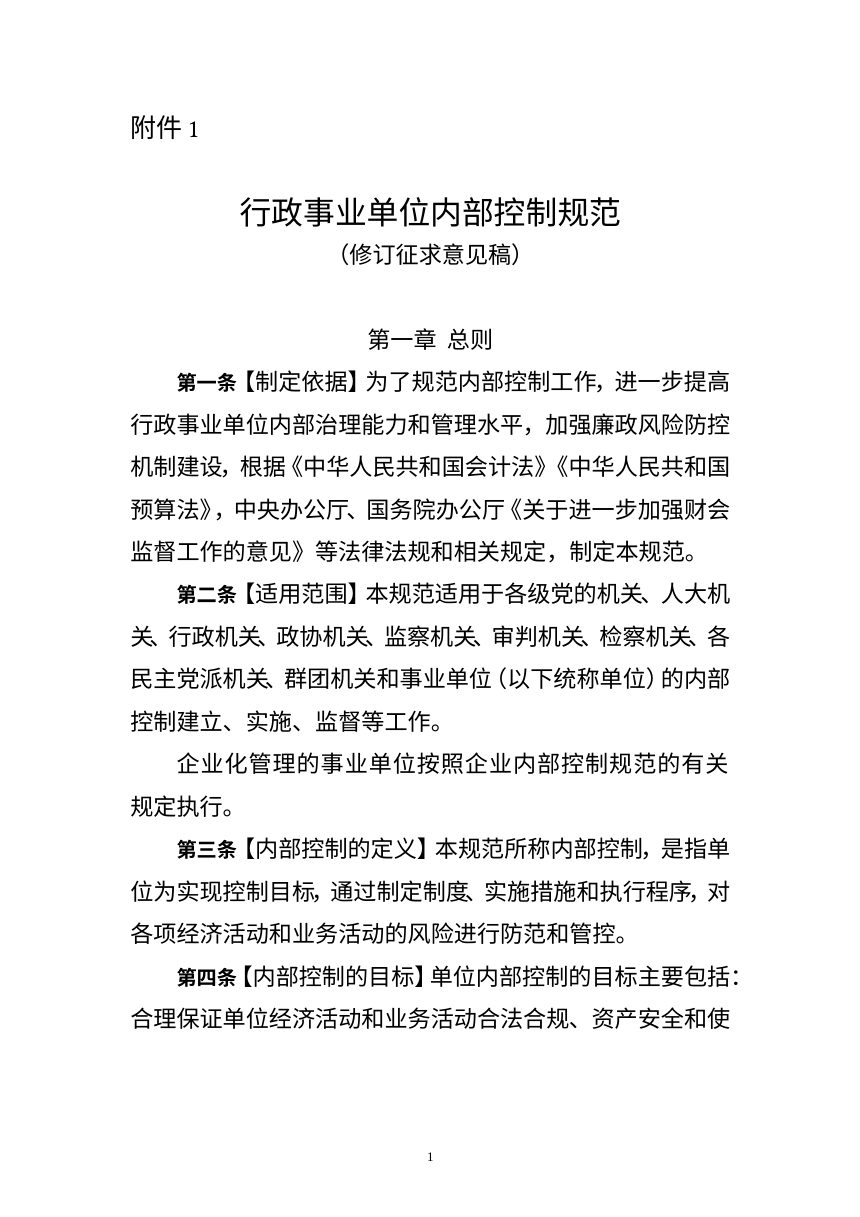
2026年9月28日,进一步推动行政事业单位加强内部控制,更好地发挥内部控制在强化财会监督、提升财政科学管理水平、防范化解风险、提升国家治理体系和治理能力现代化水平中的重要支撑作用,对《行政事业单位内部控制规范(试行)》(财会〔2012〕21号)进行了修订,形成了《行政事业单位内部控制规范(修订征求意见稿)》。
Word文档信息
免费
名称:2026.09.28-财政部办公厅《行政事业单位内部控制规范》(修订征求意见稿).doc
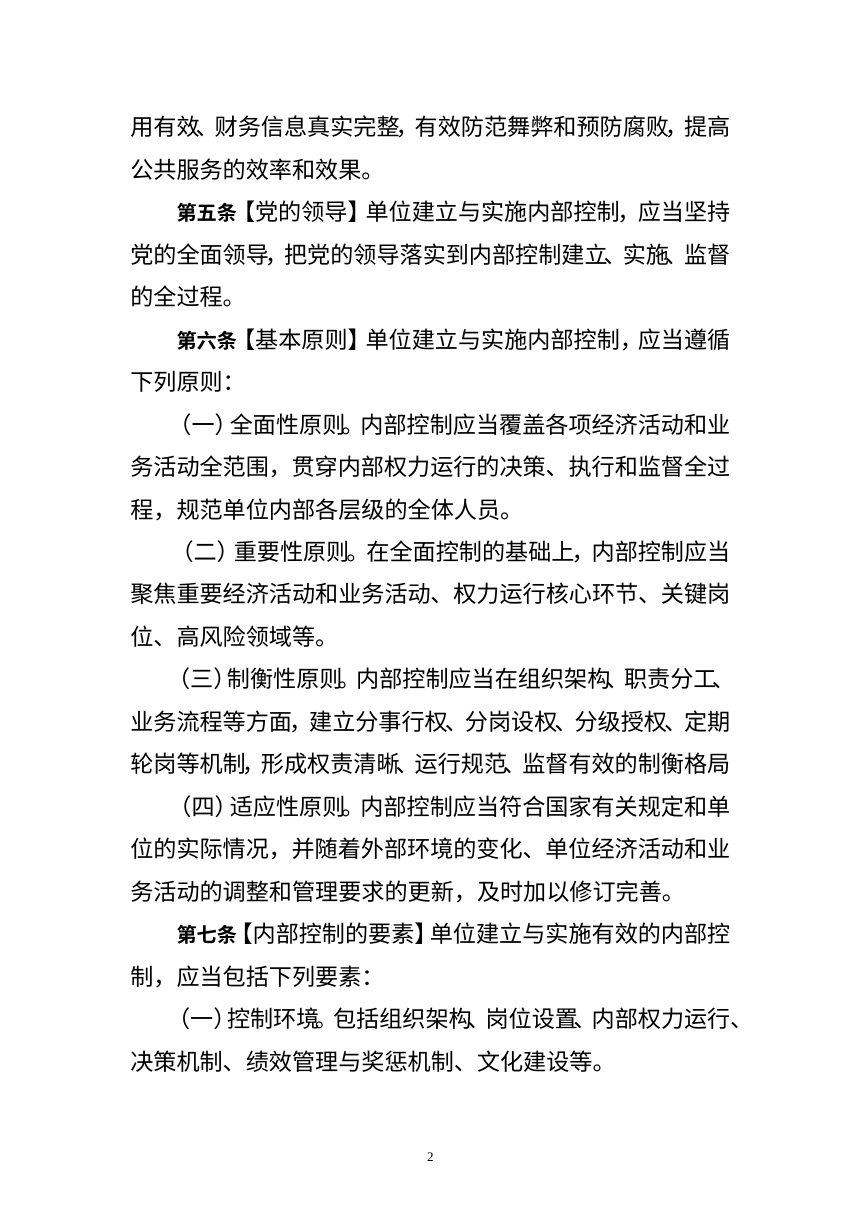
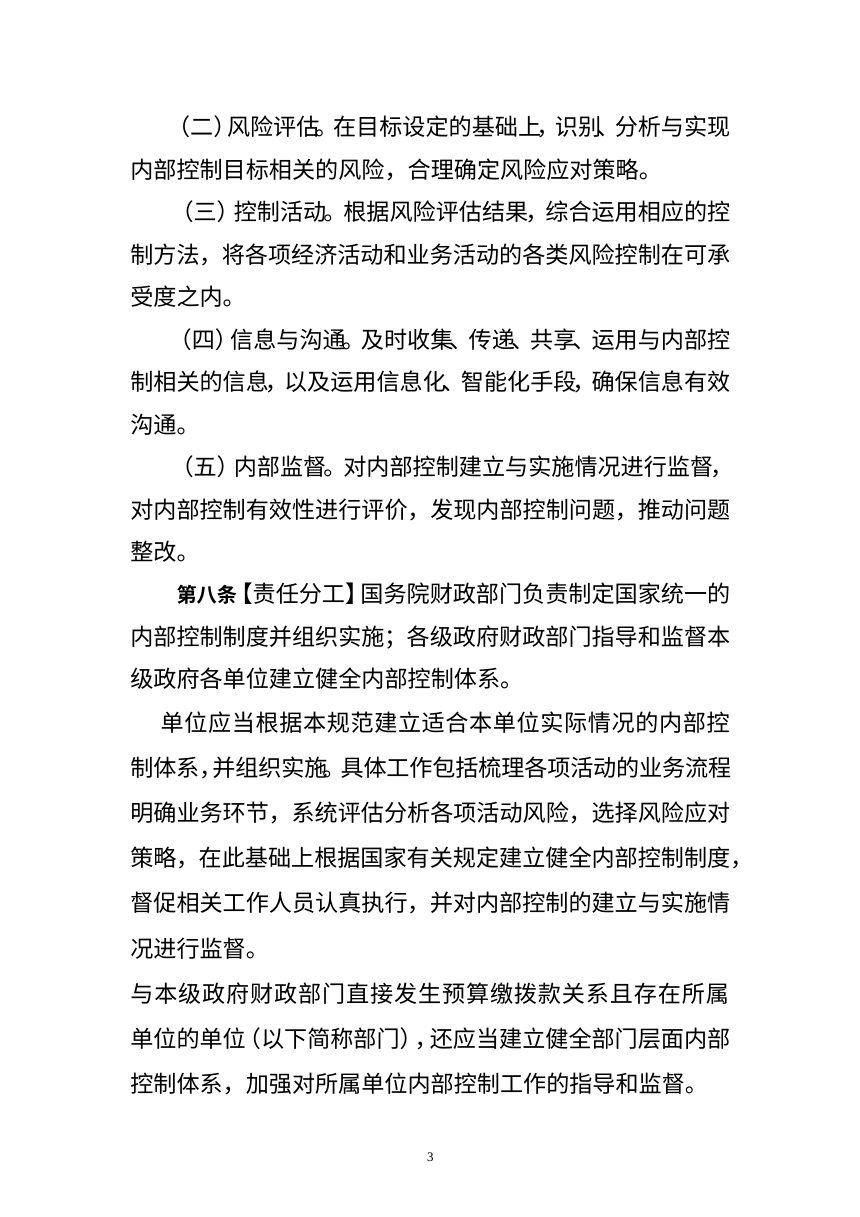
本规范面向各级党的机关、人大机关、行政机关、政协机关、监察机关、审判机关、检察机关、民主党派机关、群团机关和事业单位,规范其内部控制建立、实施与监督。企业化管理的事业单位改按企业内部控制规范执行。核心变化是构建"控制环境—风险评估—控制活动—信息与沟通—内部监督"五要素框架,并将数智化控制、数据资源管控、资产盘活、过紧日子等新要求写入制度。
控制环境与风险评估
单位负责人对本单位内部控制建立健全和有效实施负责,须成立覆盖党政领导班子的内部控制领导机构,单独设置或确定牵头部门。内部权力运行实行分事行权、分岗设权、分级授权、定期轮岗;"三重一大"事项履行集体决策程序,认定标准一经确定不得随意变更。风险评估聚焦经济活动和业务活动,识别内部的组织架构、岗位设置、胜任能力等因素与外部政策法规、监管要求、科技进步等因素,形成风险清单,按发生可能性与影响程度排序,综合运用规避、降低、分担、承受四类策略,评估完成后出具书面报告并归档。
控制活动
控制方法包括不相容岗位相互分离、内部授权审批、归口管理、预算控制、运行分析、绩效考评、财产保护、会计控制、单据控制和数智化控制。数智化控制要求将制度要求嵌入业务流程与信息系统,实现自动执行与智能预警,压缩自由裁量空间。分节细化预算、收支、政府采购、资产、项目、合同六类业务控制。预算实行编制、审批、执行、决算、评价全环节管理,建立"项目入库有评估、预算编制有目标、预算执行有监控、预算完成有评价、评价结果有反馈、反馈结果有应用"的绩效机制。收支业务严禁账外账和"小金库",非税收入须收缴分离、及时足额上缴。资产控制新增数据资源全生命周期管控与安全保护,以及闲置低效资产盘活利用要求,规范盘活收益核算与上缴。项目控制覆盖基本建设与维修改造、信息化、科研三类,工程洽商和设计变更须"先审批、后实施"。合同控制严禁违规签订担保、投资和举债合同,未按条款履约的财会部门有权拒付。
信息沟通、内部监督与外部指导
单位须建立信息与沟通制度,规范内部报告与外部报告,按财政部统一格式编报内部控制报告。具备条件的单位应将审批流程、权限设置、标准控制固化到信息系统;鼓励运用大数据、人工智能大模型开展风险监测预警与制度合规审查。内部监督由内部审计部门或岗位实施,与内部控制建立实施保持相对独立,评价报告并入内部控制报告报送;监督结果作为制度完善、预算绩效管理、年度考核和干部选拔任用的依据,并与巡视巡察、纪检监察、审计监督、财会监督贯通协同。部门须建立部门层面内部控制,对所属单位开展风险监测、监督检查、评价复核和考核问责。各级政府财政部门将内部控制纳入财会监督范围,与预算安排、绩效评价、资金分配挂钩;财政部各地监管局对中央驻地方预算单位开展监督核查。地方财政部门可制定本地区指引或实施细则,行业主管部门可会同财政部门制定行业指导意见。本规范施行后,财会〔2012〕21号文件同时废止,由财政部负责解释。
第 1 页
第 2 页
第 3 页
已加载前 3 页,共 31 页


免责声明:
本站文档均来自互联网及网友上传分享,本站只负责收集和整理,文档内容版权归原创作者所有,其原创性及文中陈述文字和内容仅代表作者个人观点,仅供个人学习研究,严禁用于商业用途,下载后请于24小时内删除。转载是为传递及宣传国家与地方政府规划、建设与管理等相关政策和经验;本站部分资源采取捐赠下载,本站不以此盈利,所获捐赠将支付分享者及网站服务器和带宽支出。如果您对原创归属及转载有异议,或涉及版权问题,请点击"举报",我们将补齐出处或者删除;转载本站内容请注明出处。
提问