2026年9月19日,中华人民共和国国务院令第847号第二次修订《中华人民共和国审计法实施条例》。
Word文档信息
免费
名称:2026.09.19-《中华人民共和国审计法实施条例》(2026年9月19日修订).docx
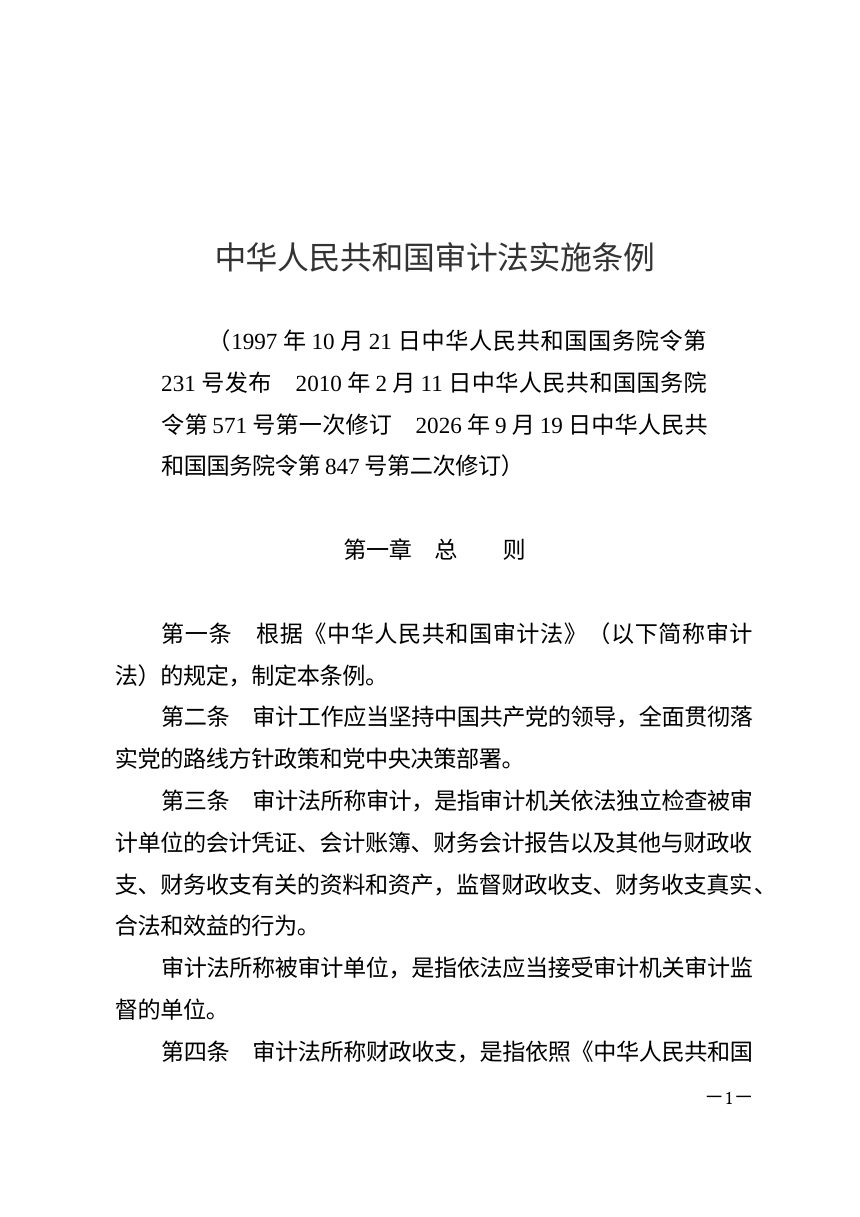
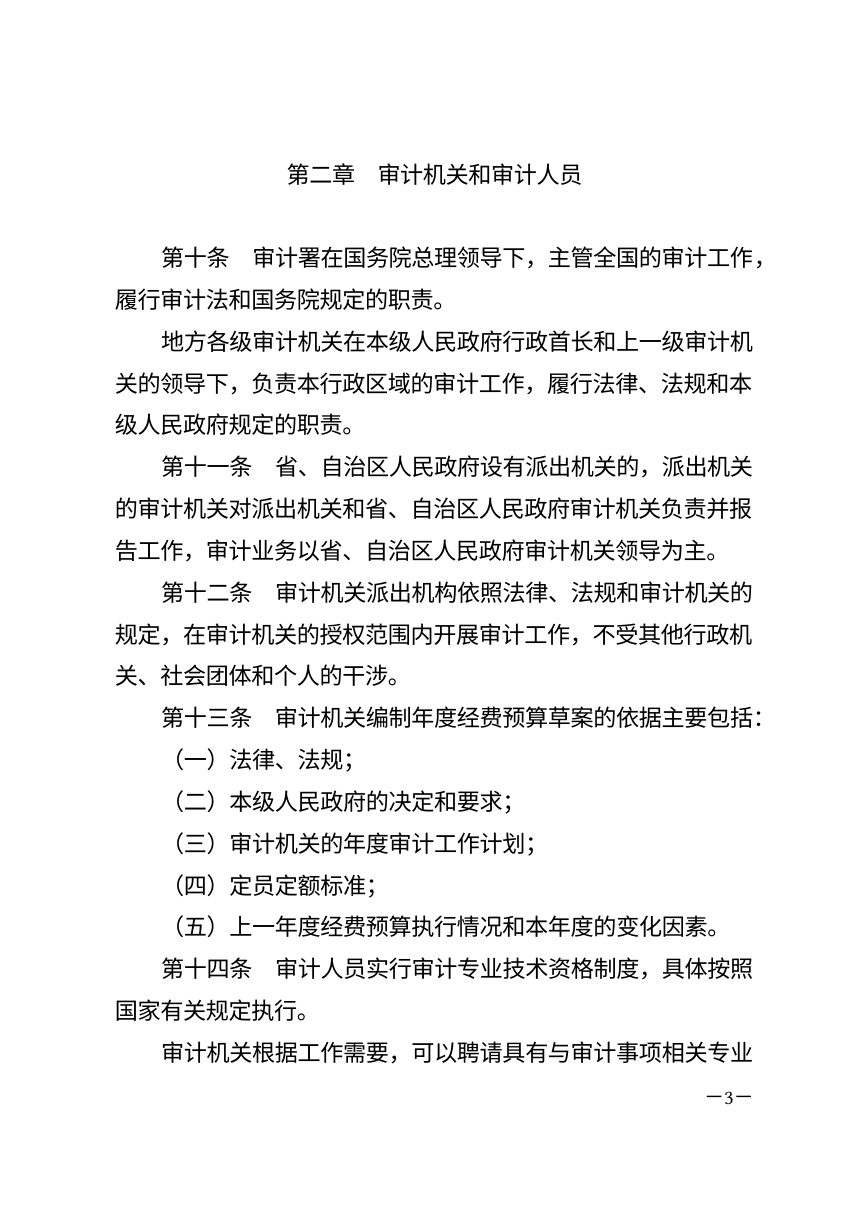
本次修订围绕审计监督的职责边界、权限程序和责任追究作出系统调整,明确审计工作坚持党的领导、强化各类监督贯通协同,并以审计信息化提升监督效能。文件对审计机关职责、审计程序、整改主体和法律责任作出细化,新增对打探干预审计事项的登记报告要求。
审计职责与监督范围
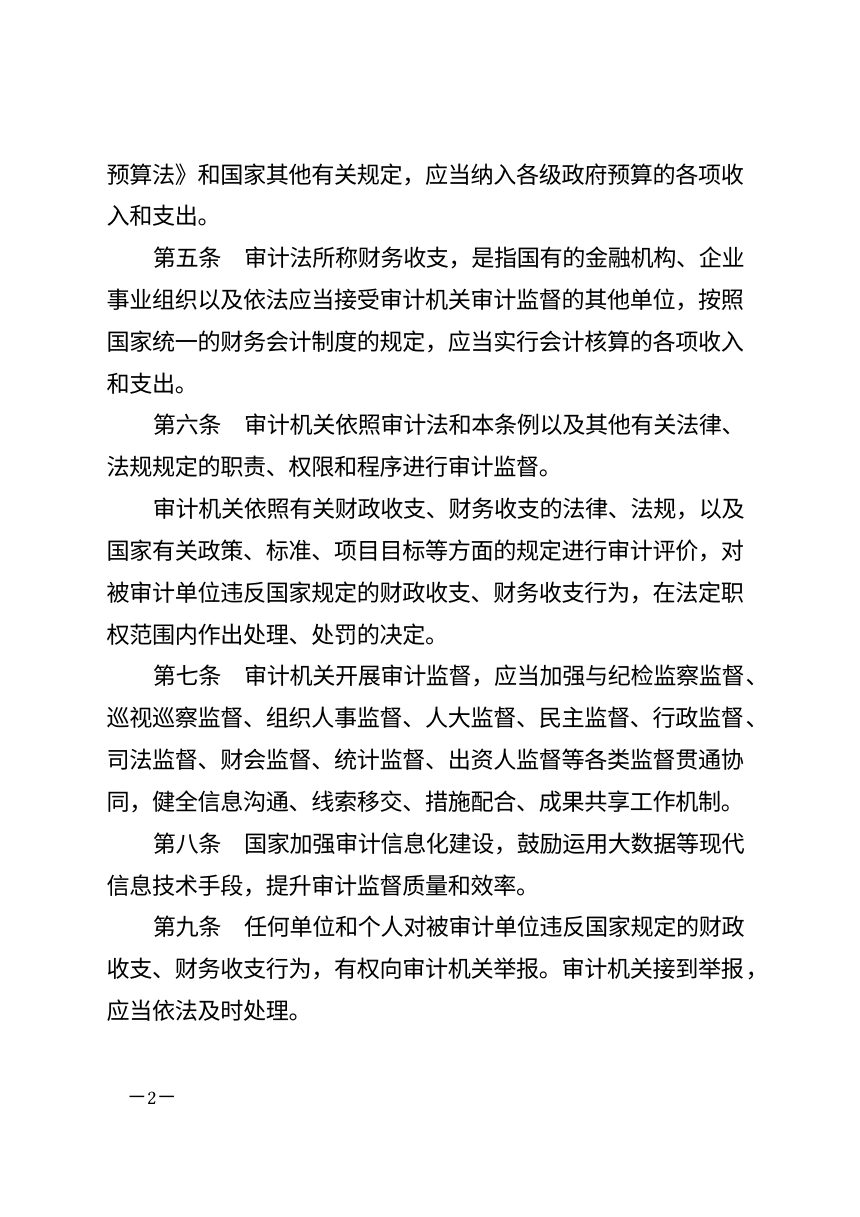
对预算执行、决算草案及其他财政收支的审计内容细化为十项,涵盖预算批复与调整、预算收入征收、转移支付、政府债务管理、国库办理收支、政府综合财务报告等。国有资本占控股或主导地位的企业、金融机构按资本占比超过50%或不足50%但拥有实际控制权两种情形认定;政府投资为主的项目、其他重大公共工程项目、社会保险基金、社会捐赠资金及国际组织和外国政府援助贷款项目均纳入界定。审计机关可与纪检监察、巡视巡察、人大、司法、财会、统计等监督贯通协同,健全信息沟通、线索移交、措施配合、成果共享机制。
权限与程序
被审计单位负责人须对本单位提供资料的及时性、真实性和完整性作出书面承诺。查询账户、封存资料资产须持负责人签发的通知书,封存期限为7日以内,特殊情况经批准可延长,延长不超过7日。审计通知书在实施审计3日前送达,审计报告书面征求意见后,被审计单位应在10日内反馈,逾期视同无异议。拟向社会公布上市公司审计结果的,应在5日前告知该公司。上级审计机关可责成或直接变更、撤销下级违反规定的审计决定。
整改与法律责任
被审计单位承担审计整改主体责任,应按期落实整改要求和审计决定并书面报告;对普遍性、倾向性、苗头性问题应及时纠正并建章立制,审计机关跟踪检查并审核认定。拒绝、拖延提供资料或提供不真实资料,拒不改正的可处5万元以下罚款,直接负责的主管人员和其他直接责任人员可处2万元以下罚款;违反财务收支规定的,有违法所得处1倍以上5倍以下罚款,无违法所得处5万元以下罚款。对审计决定不服的,可在60日内提请本级人民政府裁决,裁决期间不停止执行,特定情形可停止执行。本条例自2026年12月1日起施行。
第 1 页
第 2 页
第 3 页
已加载前 3 页,共 20 页
相关文档


免责声明:
本站文档均来自互联网及网友上传分享,本站只负责收集和整理,文档内容版权归原创作者所有,其原创性及文中陈述文字和内容仅代表作者个人观点,仅供个人学习研究,严禁用于商业用途,下载后请于24小时内删除。转载是为传递及宣传国家与地方政府规划、建设与管理等相关政策和经验;本站部分资源采取捐赠下载,本站不以此盈利,所获捐赠将支付分享者及网站服务器和带宽支出。如果您对原创归属及转载有异议,或涉及版权问题,请点击"举报",我们将补齐出处或者删除;转载本站内容请注明出处。
提问