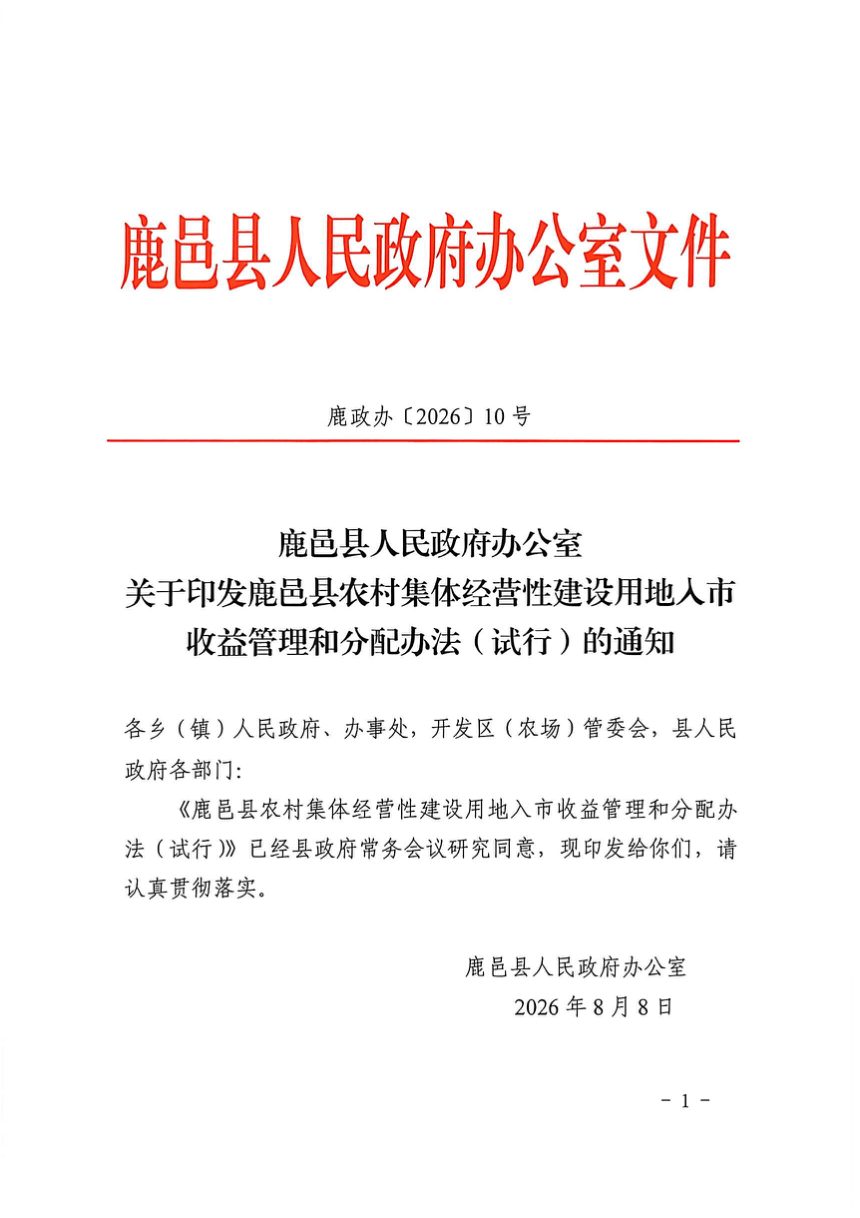
2026年8月8日,鹿邑县人民政府办公室印发《鹿邑县农村集体经营性建设用地入市收益管理和分配办法(试行)》鹿政办〔2026〕10号。
PDF文档信息
Vip.1
名称:2026.08.08-鹿邑县农村集体经营性建设用地入市收益管理和分配办法(试行).pdf
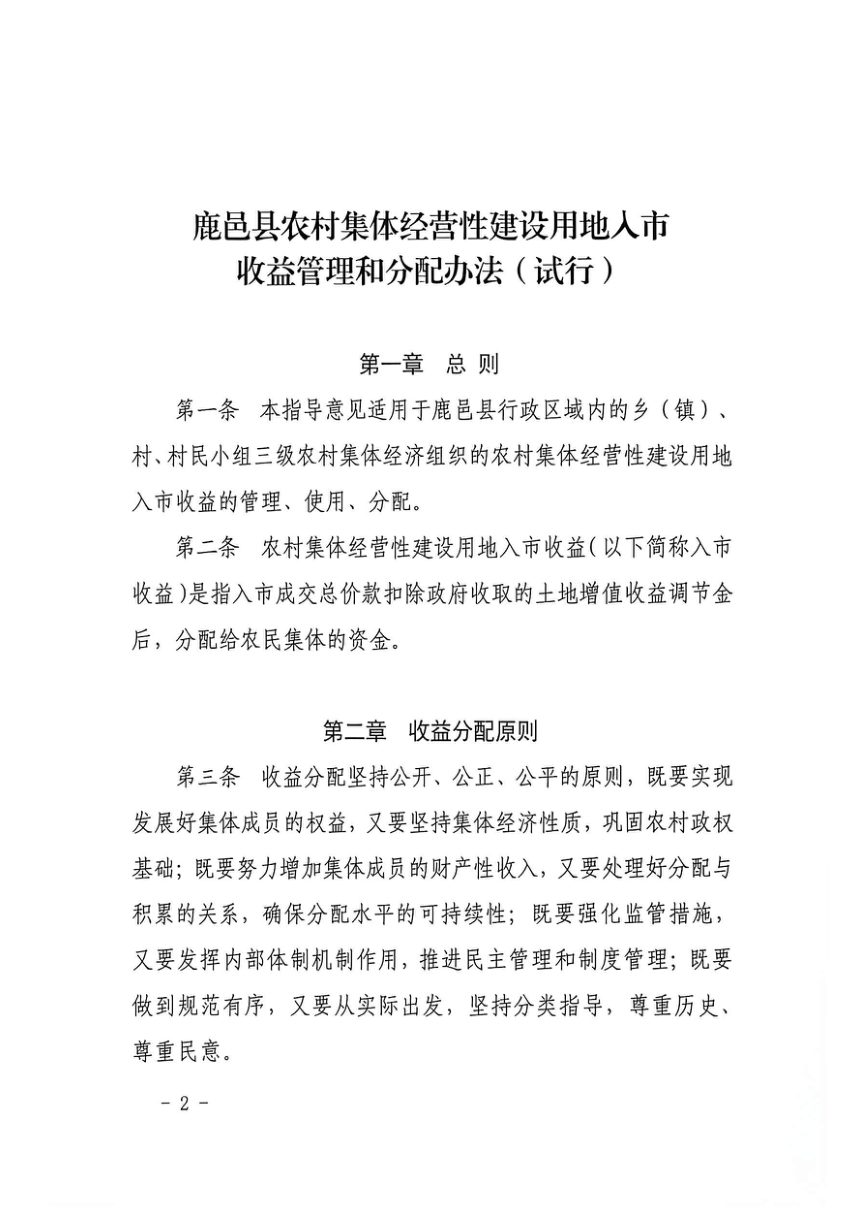
本办法适用于鹿邑县乡镇、村、村民小组三级农村集体经济组织的集体经营性建设用地入市收益管理、使用与分配。入市收益指成交总价款扣除土地增值收益调节金后分配给农民集体的资金,分配坚持公开公正公平,兼顾成员权益与集体积累,实行专账管理和"村财乡管",由乡镇政府审核报备并接受财政、审计监督。
收益支出的优先事项
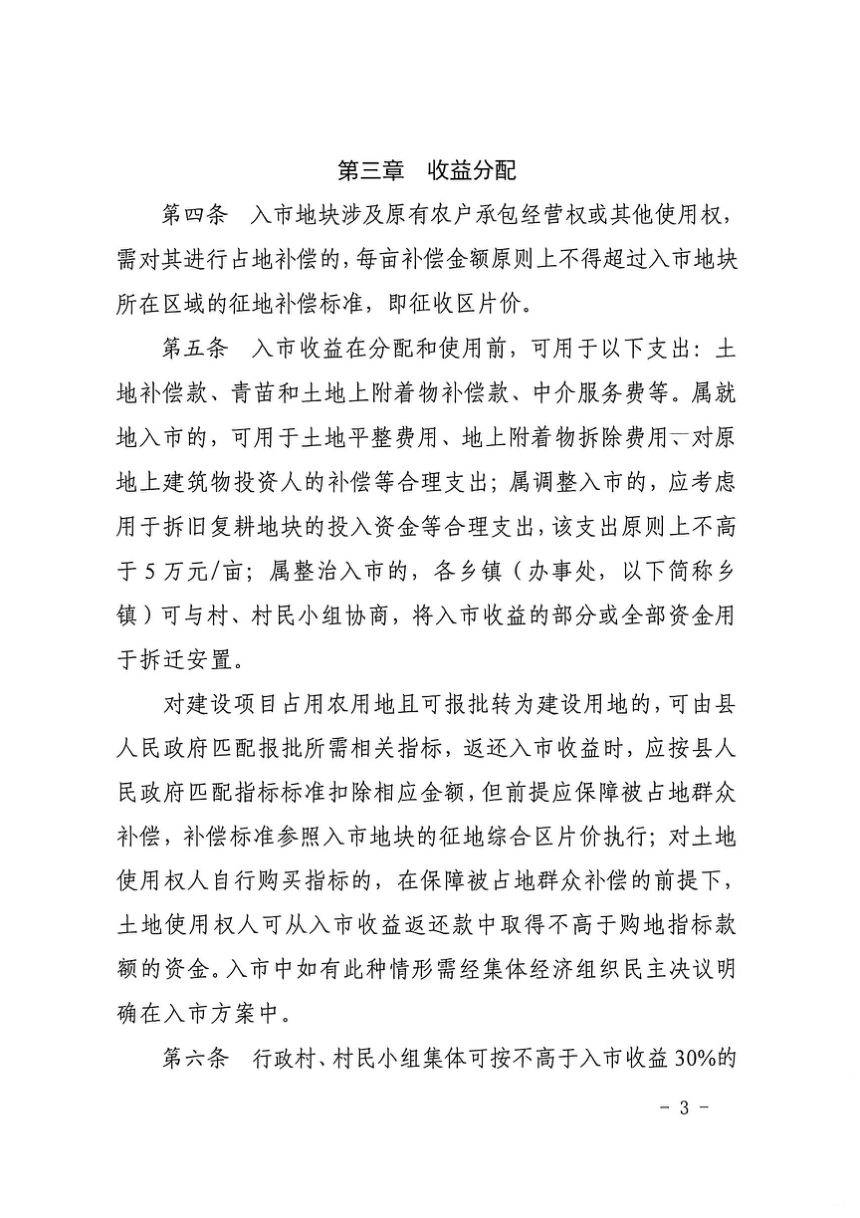
入市收益分配使用前可列支土地补偿款、青苗及附着物补偿款、中介服务费等。涉及原承包经营权或使用权占地补偿的,每亩原则上不超过所在区域征地补偿标准即征收区片价。就地入市可列支土地平整、附着物拆除及原建筑物投资人补偿;调整入市应考虑拆旧复耕投入,原则上不高于5万元/亩;整治入市可由乡镇与村、村民小组协商将部分或全部收益用于拆迁安置。
公益金提取与剩余收益归属
行政村、村民小组集体可按不高于入市收益30%的比例提取公益金,用于全村修路、用电、用水、医疗保险等公益事业支出。除补偿、公益金等规定情形外,剩余入市收益原则上全部留归村、村民小组集体,纳入农村集体资产统一管理。属村集体的由村集体经济组织提出分配草案,经股东代表会议通过;属村民小组的由村委会会同组长提出草案,经户代表会议讨论,均报乡镇政府审核报备后实施。
账户管理与支出依据
村集体和村民小组入市收益资金由乡镇政府拨入村集体经济组织在"三资"中心委托代理服务中心的账户,无账户的应增设专门账户,村民小组可在村级账户下设明细账户。收益支出按财农〔2021〕121号、豫农发〔2020〕10号等文件执行,村民小组参照执行。乡镇集体经济组织取得的入市收益列入财政账户统一核算,可用于本乡镇基础设施建设和民生项目。
第 1 页
第 2 页
第 3 页
可免费试读【3页/共7页】
下载本地,更方便阅读
相关文档

河南省房屋建筑和市政基础设施工程竣工验收实施细则
Vip.1河南
8


郑州市城市规划管理技术规定(试行)(自2019年5月1日施行)
Vip.2河南
132

河南省土地征收社会稳定风险评估技术指南(试行)
Vip.3河南
57
免责声明:
本站文档均来自互联网及网友上传分享,本站只负责收集和整理,文档内容版权归原创作者所有,其原创性及文中陈述文字和内容仅代表作者个人观点,仅供个人学习研究,严禁用于商业用途,下载后请于24小时内删除。转载是为传递及宣传国家与地方政府规划、建设与管理等相关政策和经验;本站部分资源采取捐赠下载,本站不以此盈利,所获捐赠将支付分享者及网站服务器和带宽支出。如果您对原创归属及转载有异议,或涉及版权问题,请点击"举报",我们将补齐出处或者删除;转载本站内容请注明出处。
提问