2026年8月8日,鹿邑县人民政府办公室印发《鹿邑县农村集体经营性建设用地土地增值收益调节金征收使用管理实施细则(试行)》鹿政办〔2026〕11号。
PDF文档信息
Vip.1
名称:2026.08.08-鹿邑县农村集体经营性建设用地土地增值收益调节金征收使用管理实施细则(试行).pdf
鹿邑县就农村集体经营性建设用地入市及再转让环节的土地增值收益调节金,明确征收范围、计征标准、缴库流程与收益分配。文件适用于存量集体建设用地中经国土空间总体规划确定为工业、商业等经营性用途的土地,商服与工业用地均按成交总价款的25%计征,由县财政部门会同自然资源部门组织征收,全额上缴地方国库并纳入一般公共预算管理。
征缴标准与收入确定
以出让方式入市的,成交总价款为入市收入,商服用地、工业用地均按成交总价款的25%征收调节金。以出资、互换、赠与、抵押等方式再转让的,再转让收入分别按成交总价款、评估价差额与差价补偿款中的较大者、评估价或合同协议价中的较高者确定。无偿赠与直系亲属或承担直接赡养义务人,以及通过境内非营利社会团体、国家机关赠与教育、民政等公益福利事业的,暂不征收。
扣缴与登记衔接
出让方式入市实行扣缴制,取得土地使用权人按合同约定全额缴入县财政指定账户,由财政会同自然资源部门核定应缴调节金数额并代扣代缴。再转让方式由再转让方先行缴纳,再按约定向对方支付再转让价款。调节金缴纳凭证是办理不动产登记的要件,未按规定缴纳的由相关部门督促补缴。入市、再转让价格明显低于市场价或与市场价格不合理上涨的,自然资源部门审核不予通过。
收益分配与资金使用
财政部门在缴清入市地款后10个工作日内提取调节金,将所有权人入市收益下拨至乡镇财政,属村、村民小组集体的,乡镇财政在收到款项后5个工作日内拨付。调节金按县财政50%、乡镇财政50%分成,属乡镇农民集体所有的乡镇不再分成,统筹用于农村基础设施建设、土地开发整理周转垫付及农村困难群众社保补贴和特困救助。集体留成收益原则上用于村、村民小组公共基础事业,分配到群众个人的部分原则上不超过入市地块所在区域每亩征地补偿标准。
法律责任与附则
擅自减免调节金或改变征收范围、对象和标准,隐瞒、坐支、滞留、截留、挪用应上缴调节金的,依照财政违法行为处罚处分条例等规定追究责任,涉嫌犯罪的移送司法机关。入市前已缴纳耕地开垦费、新增建设用地有偿使用费、土地预存款、社保基金、增减挂钩指标费等费用的,按前期约定抵充土地出让金,罚款不予充抵。契税由税务部门按入市收入4%征收,由土地受让方缴纳。本细则由县自然资源局、县财政局负责解释,自印发之日起施行。
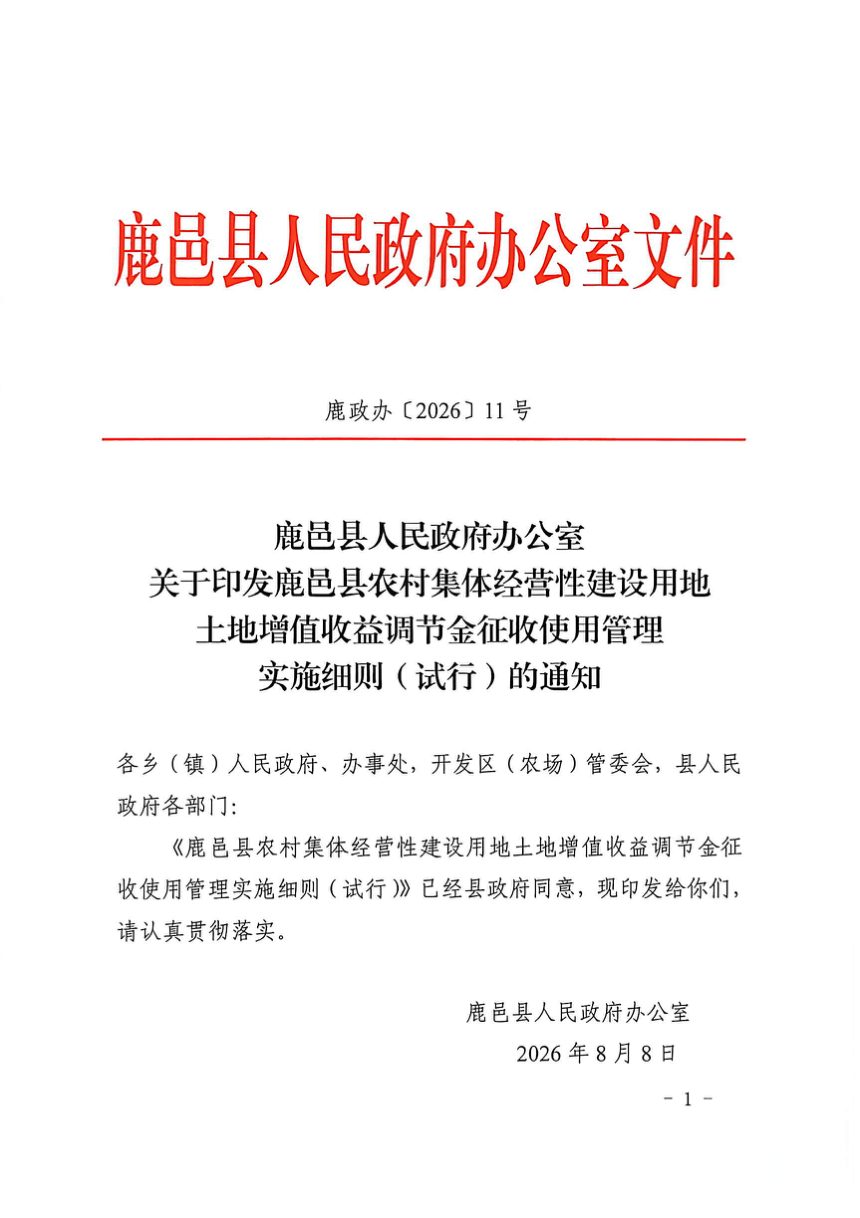
第 1 页
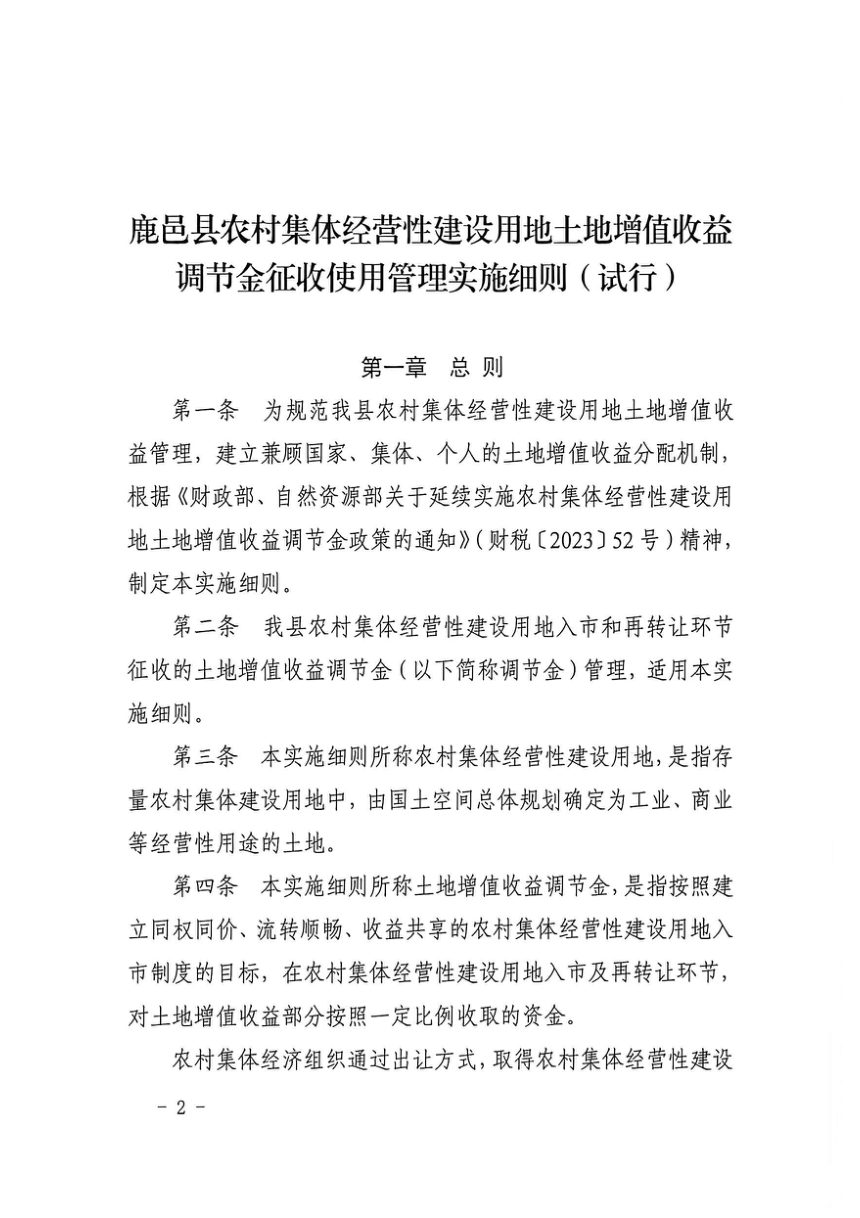
第 2 页
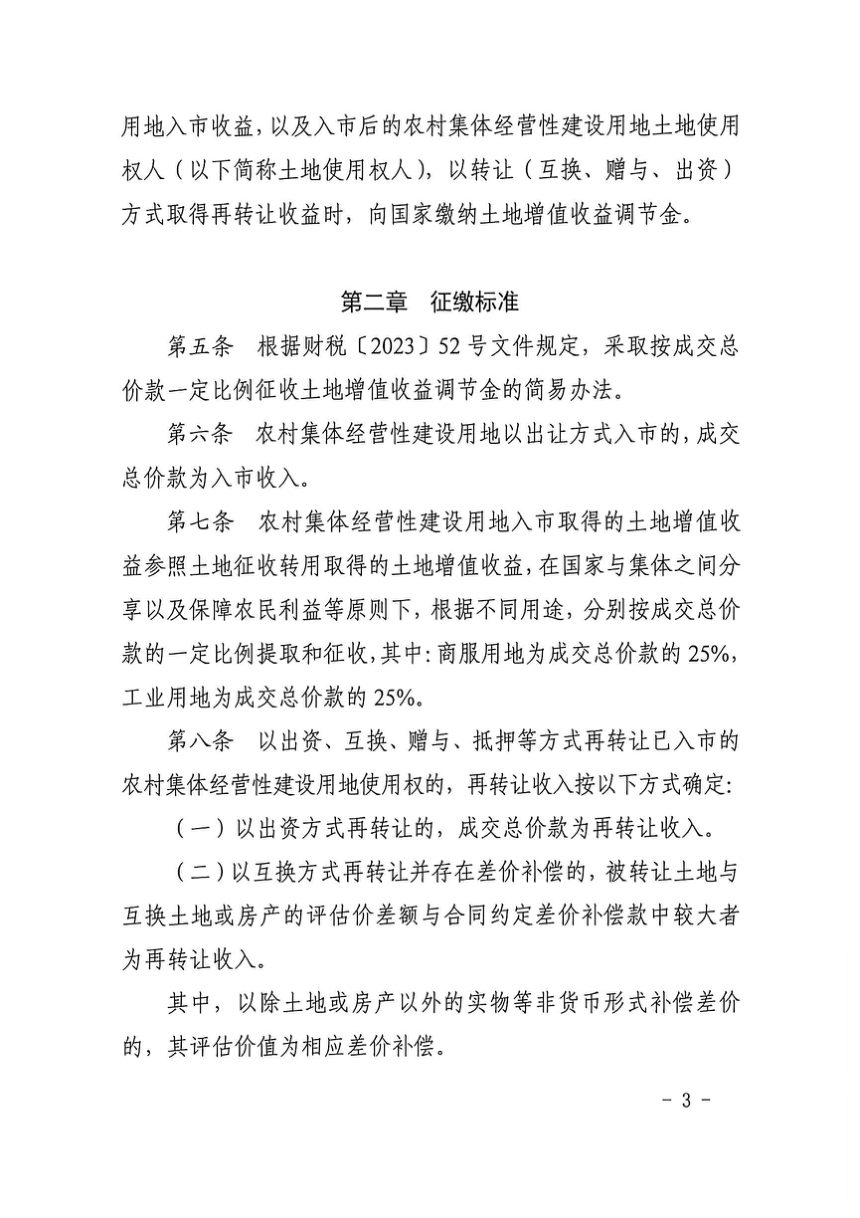
第 3 页
可免费试读【3页/共8页】
下载本地,更方便阅读
相关文档


河南省临时用地办理指南(征求意见稿)
免费河南
68


河南省高标准农田建设标准
Vip.2河南
24
免责声明:
本站文档均来自互联网及网友上传分享,本站只负责收集和整理,文档内容版权归原创作者所有,其原创性及文中陈述文字和内容仅代表作者个人观点,仅供个人学习研究,严禁用于商业用途,下载后请于24小时内删除。转载是为传递及宣传国家与地方政府规划、建设与管理等相关政策和经验;本站部分资源采取捐赠下载,本站不以此盈利,所获捐赠将支付分享者及网站服务器和带宽支出。如果您对原创归属及转载有异议,或涉及版权问题,请点击"举报",我们将补齐出处或者删除;转载本站内容请注明出处。
提问