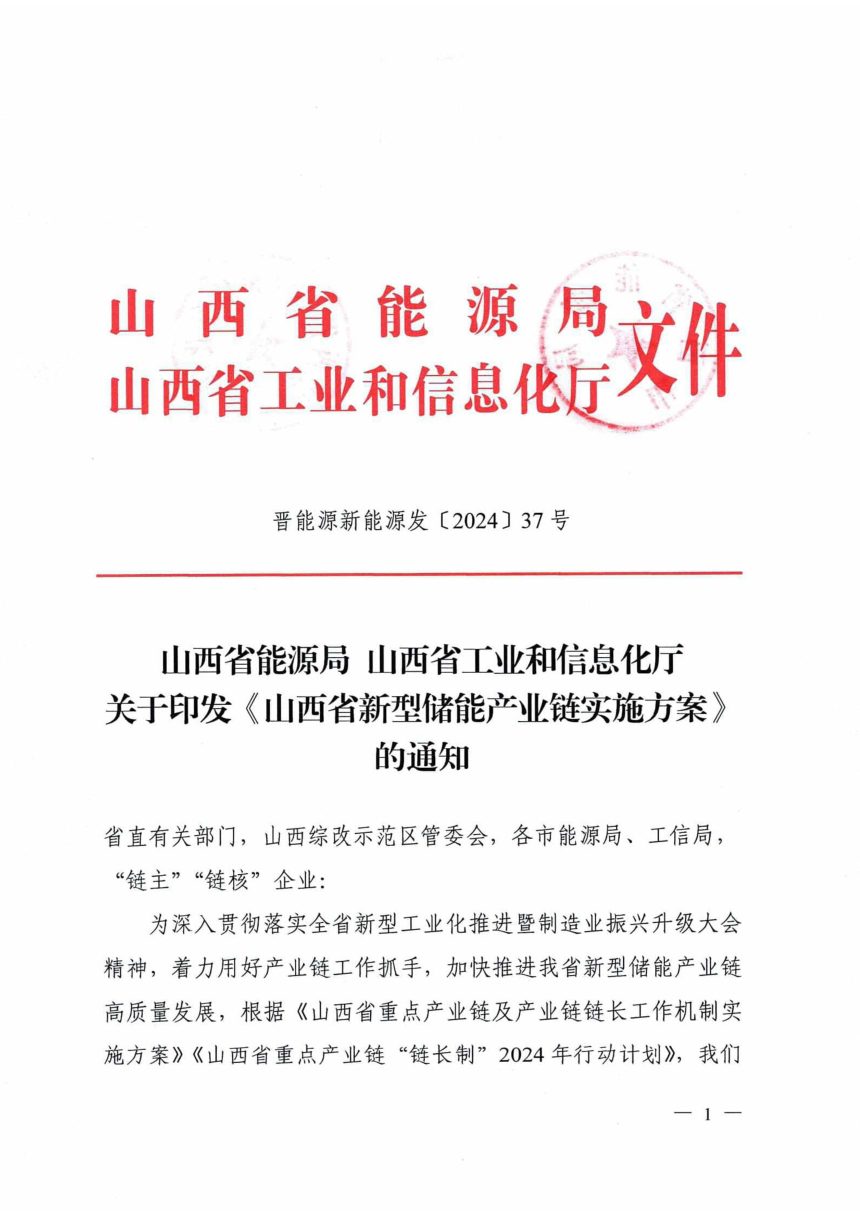
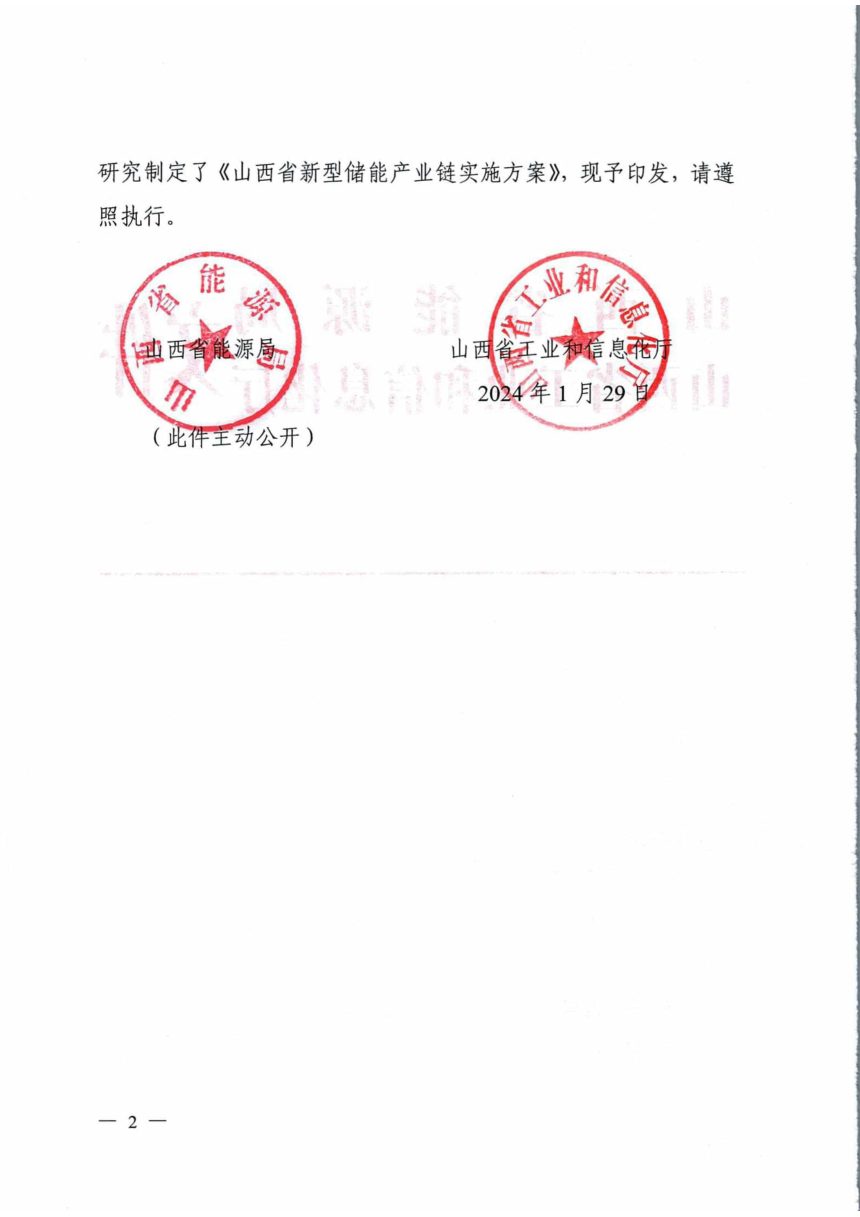
2024年1月29日,山西省能源局工业信息化厅印发《山西省新型储能产业链实施方案》晋能源新能源发〔2024〕37号。
PDF文档信息
Vip.1
名称:2024.01.29-山西省能源局工业信息化厅《山西省新型储能产业链实施方案》晋能源新能源发〔2024〕37号.pdf
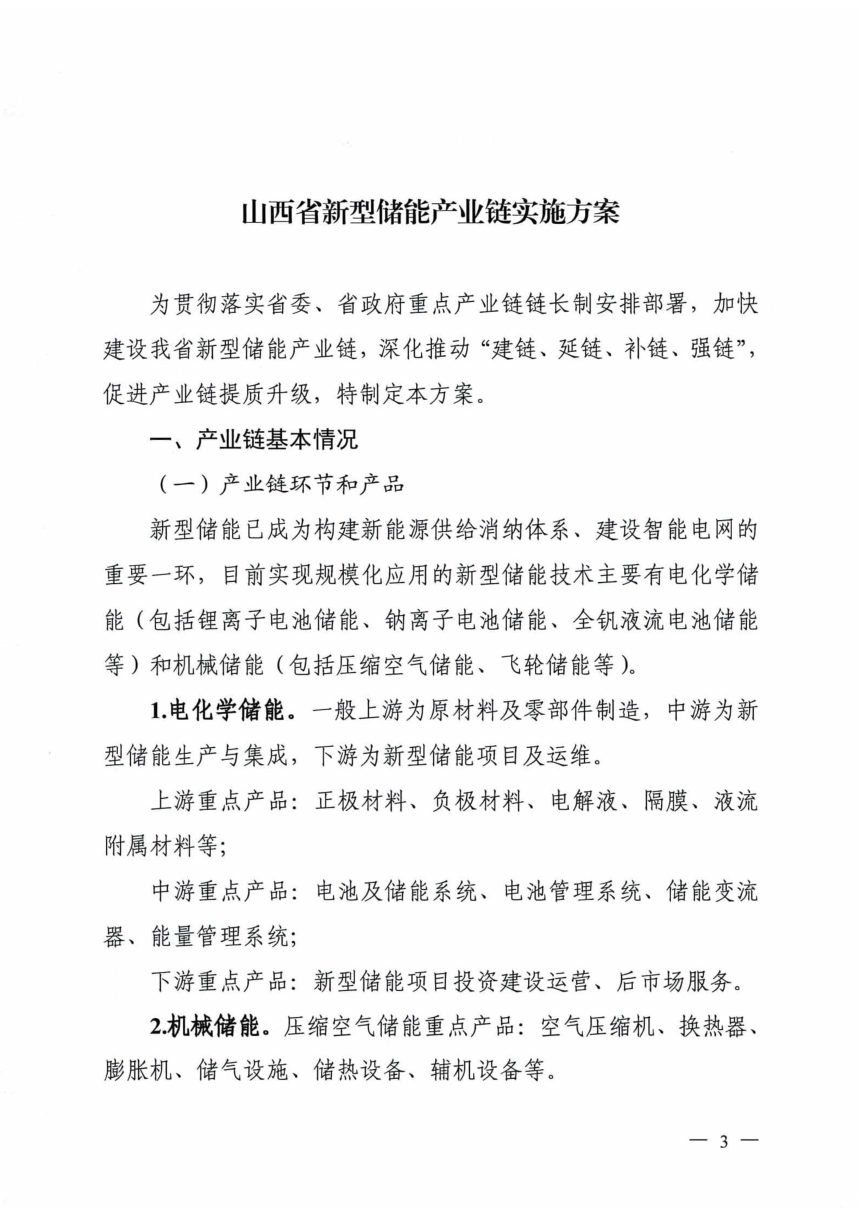
山西省新型储能产业链仍处于培育起步阶段,链条不完整、优势集中在材料端,终端产品与储能系统零部件存在短板。本方案以“链长制”为组织基础,围绕建链、延链、补链、强链四条主线,明确到2025年提升本土配套率与链上企业配套率、产品在高安全低成本高可靠长寿命等方面达到国内先进水平,并配套工作专班与要素、财税、跟踪评估机制。
产业基础与短板判断
锂离子电池领域已引进尚太、贝特瑞、多氟多、蓝科途、厚生等企业,负极材料形成规模,山西尚太已建产能20万吨;钠离子电池方面华钠铜能、华钠碳能建成千吨级正负极材料项目并推进万吨级项目,华钠芯能建成1GWh电池产能;全钒液流电池方面国润储能具备年产100MW电堆制造能力并实现全氟离子膜国产化替代。短板在于链条不完整、发展不均衡,缺乏储能变流器、电池管理系统、能量管理系统等系统零部件。
四条主线与重点领域
建链重在鼓励“链主”牵头组建产业联盟、在条件成熟地区建设产业集聚区;延链指向运维市场、电力辅助服务市场机制与废旧电池回收循环利用;补链要求上游发展正极、负极、隔膜、电解液等材料,中游发展锂离子、钠离子、全钒液流、压缩空气、飞轮等储能产品及变流器、能量管理系统、系统集成方案,并以产业链招商、专业镇招商、开发区招商开展点对点引进;强链聚焦电池管理系统、能量管理系统、电池成组技术等关键核心技术,探索利用废旧矿井实施压缩空气储能技术攻关和试点,并推进智能工厂与关键工序数字化改造。
组织与执行安排
成立新型储能产业链工作专班,组长由省能源局局长担任,办公室设在省能源局,建立跨部门日常调度机制。要素保障沿用产业用地支持政策23条,推行“标准地”出让,引导金融机构在审批流程、贷款规模、授信条件、融资利率等方面给予专项优惠,并将“链主”“链核”企业纳入省级上市后备企业资源库。财税方面落实重大技术装备免税、研发费用加计扣除、科技人员激励税收等政策,通过省级技改资金支持技术改造、研发投入与成果转化,并定期对全省新型储能制造情况开展阶段性评估和动态管理。
第 1 页
第 2 页
第 3 页
可免费试读【3页/共12页】
下载本地,更方便阅读
相关文档


免责声明:
本站文档均来自互联网及网友上传分享,本站只负责收集和整理,文档内容版权归原创作者所有,其原创性及文中陈述文字和内容仅代表作者个人观点,仅供个人学习研究,严禁用于商业用途,下载后请于24小时内删除。转载是为传递及宣传国家与地方政府规划、建设与管理等相关政策和经验;本站部分资源采取捐赠下载,本站不以此盈利,所获捐赠将支付分享者及网站服务器和带宽支出。如果您对原创归属及转载有异议,或涉及版权问题,请点击"举报",我们将补齐出处或者删除;转载本站内容请注明出处。
提问