《光伏发电工程竣工决算编制导则》NB/T 12023-2026,自2026年12月26日起实施。
PDF文档信息
Vip.1
名称:2026.12.26-《光伏发电工程竣工决算编制导则》NB/T 12023-2026.pdf
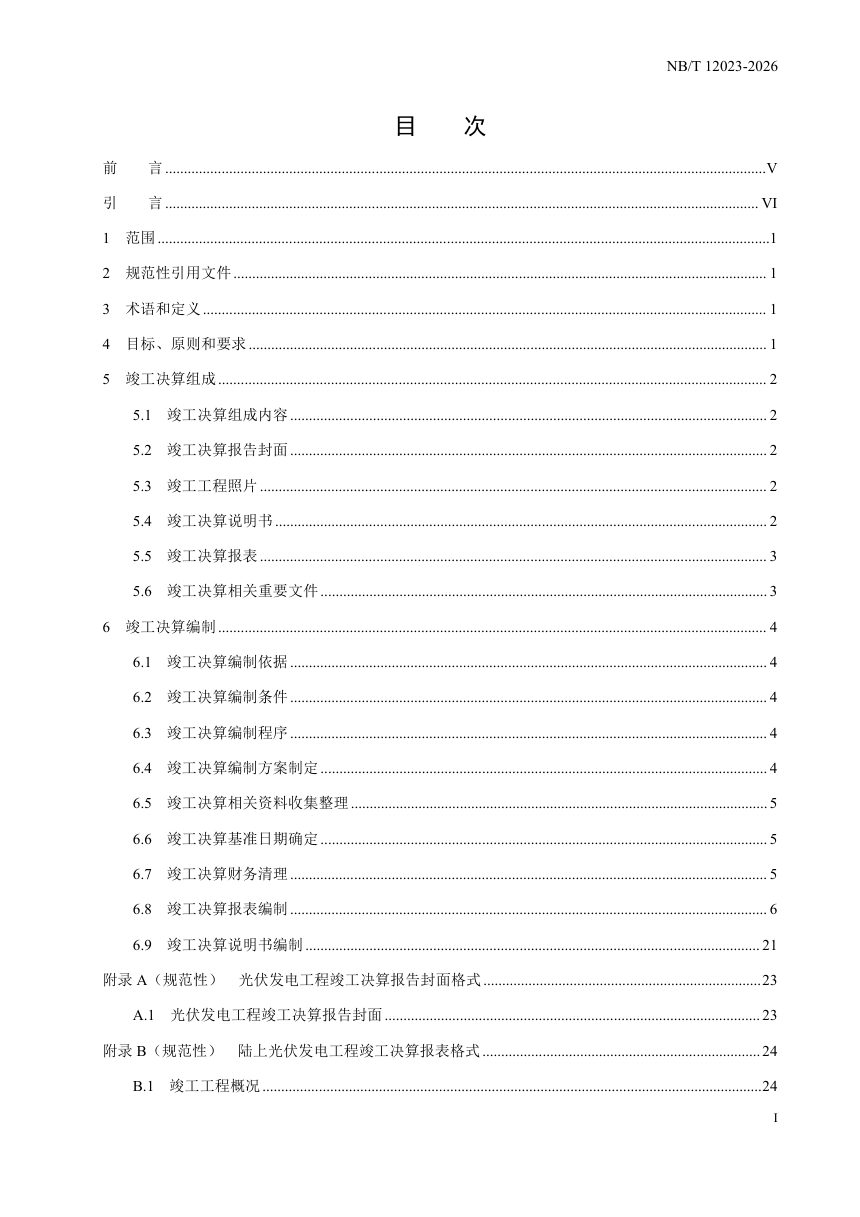
本导则统一陆上(含水面)与海上光伏发电工程竣工决算的编制方法与组成内容,明确决算由报告封面及目录、竣工工程照片、决算说明书、决算报表和相关重要文件构成,并对编制依据、条件、程序、财务清理、报表编制与说明书编写逐项规定,配套给出报表格式与勾稽关系。
编制条件与基准日
编制须满足项目完工可投产或试运行合格、建设资金按计划落实、主体工程除尾工外竣工结算基本完成、诉讼与质量问题处理完毕等条件;尾工工程及预留费用不超过设计概算或调整概算总投资的5%。决算基准日结合资金到位、投资完成与财务清理情况确定,宜取月末,相关会计业务须在基准日前入账。
财务清理与报表数值口径
财务清理涵盖合同、债权债务、结余资金与交付使用资产四类,合同须梳理与概算项目的对应关系。报表数值口径为:概算价值取设计概算或调整概算金额,实际价值取会计账面数据并含尾工及预留费用,计划指标取上级批准下达数,技术经济指标与主要材料消耗取实际统计数据。
待摊投资分摊与报表勾稽
待摊投资按分步分摊法或一次分摊法分摊,以实际完成工作量或概算工作量为基数,不需安装设备、流动资产、无形资产一般不参与分摊;分步法先按受益对象分摊至房屋构筑物与需安装设备两大类,再按单项工程量二次分摊。报表间设勾稽校验,如概况表资金来源概算数与决算总表一致、交付使用资产总表资产价值与竣工财务决算表对应项目一致。
第 1 页
第 2 页
第 3 页
可免费试读【3页/共97页】
下载本地,更方便阅读
相关文档
免责声明:
本站文档均来自互联网及网友上传分享,本站只负责收集和整理,文档内容版权归原创作者所有,其原创性及文中陈述文字和内容仅代表作者个人观点,仅供个人学习研究,严禁用于商业用途,下载后请于24小时内删除。转载是为传递及宣传国家与地方政府规划、建设与管理等相关政策和经验;本站部分资源采取捐赠下载,本站不以此盈利,所获捐赠将支付分享者及网站服务器和带宽支出。如果您对原创归属及转载有异议,或涉及版权问题,请点击"举报",我们将补齐出处或者删除;转载本站内容请注明出处。
提问