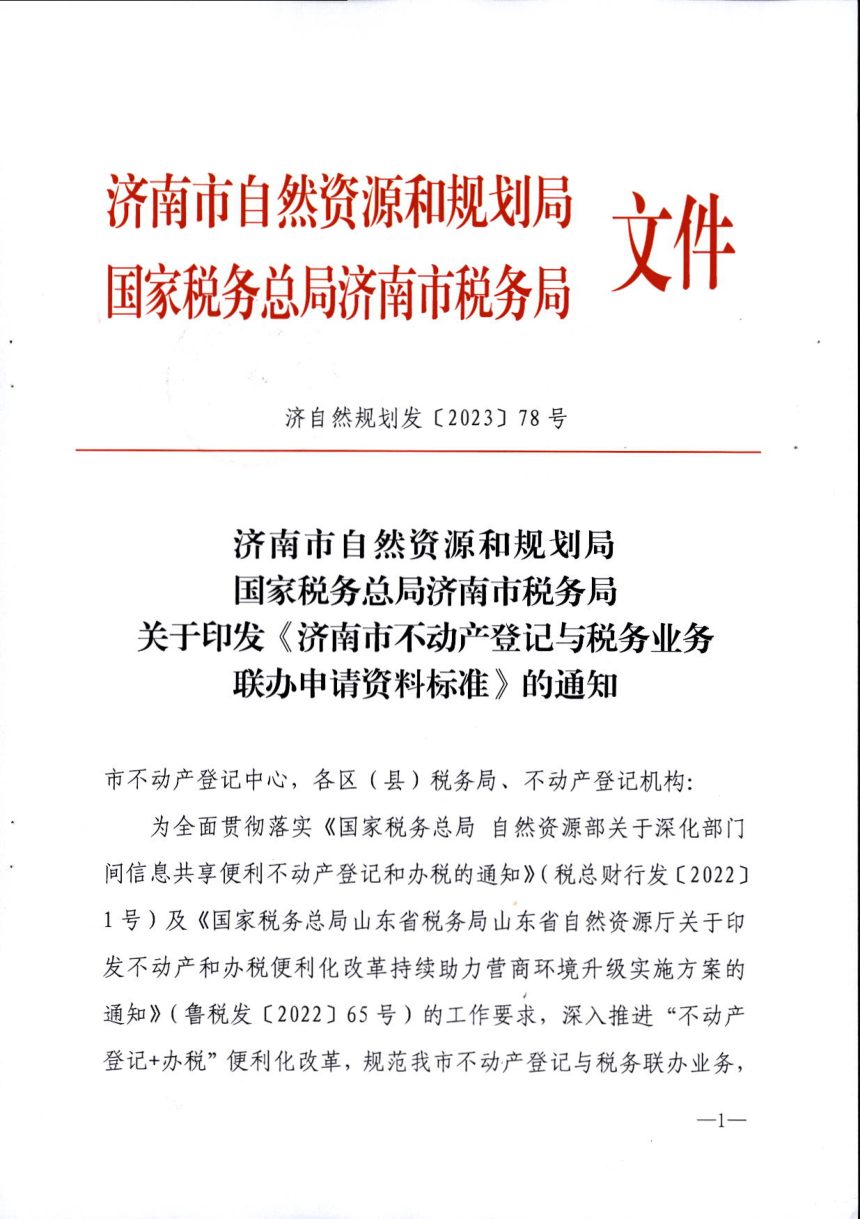
2023年7月24日,济南市自然资源和规划局印发《济南市不动产登记与税务业务联办申请资料标准》济自然规划发〔2023〕78号。
PDF文档信息
Vip.1
名称:2023.07.24-济南市自然资源和规划局《不动产登记与税务业务联办申请资料标准》济自然规划发〔2023〕78号.pdf
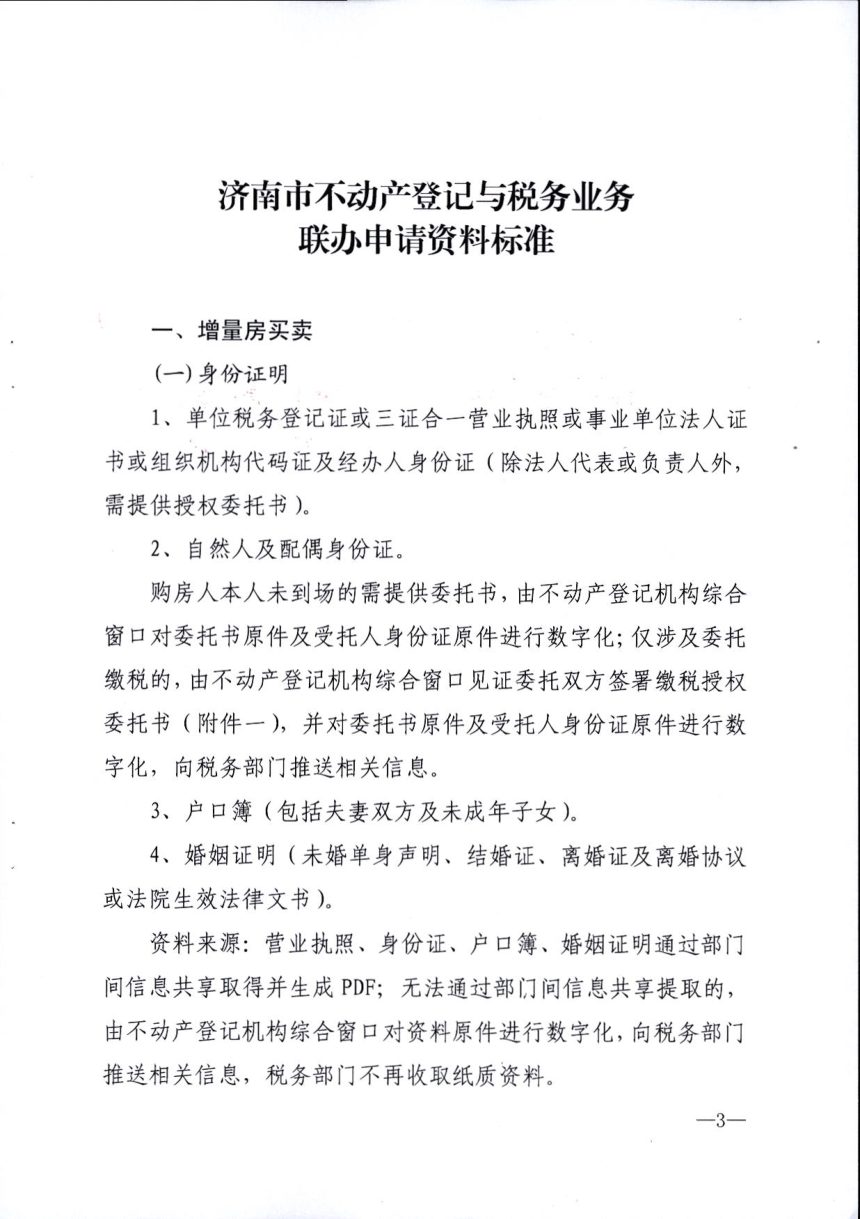
济南市自然资源和规划局与国家税务总局济南市税务局联合制定不动产登记与税务联办申请资料标准,覆盖增量房买卖、存量房买卖、房产赠与、继承、婚姻关系房产分割、拍卖六类业务,逐项明确所需材料及其获取方式。核心机制是部门间信息共享与综合窗口数字化推送,税务部门不再收取纸质资料。
资料采集:共享优先、窗口兜底
身份证、户口簿、婚姻证明、营业执照等可通过部门间信息共享取得并生成PDF;无法共享提取的,由不动产登记机构综合窗口对原件数字化后向税务部门推送。不动产权证书优先提取电子证照。购房合同网签备案的走共享,无网签备案的由窗口数字化。购房发票可数字化或提取电子发票。
委托与特殊情形
购房人未到场需提供委托书,涉及委托缴税的由综合窗口见证双方签署缴税授权委托书。存量房交易中,卖方处置不动产须提供经公证的委托书,买方取得不动产的委托书可不用公证。拆迁补偿抵减契税、共有人产权分割比例约定、企事业单位契税减免等可选材料各有明确来源渠道。
税收优惠的认定规则
住房增值税与个人所得税优惠中,房改房按买卖契约生效时间、房款收据时间、登簿时间“孰先”确定购买时间;商品房与产权调换住房按契税完税证明时间与登簿时间“孰先”认定;继承、遗嘱、离婚、赡养、直系亲属赠与取得的住房,购房时间追溯至行为发生前。卖方享受个税优惠须本人声明房产为山东省内家庭唯一住房,并签署税务证明事项告知承诺书。
第 1 页
第 2 页
第 3 页
可免费试读【3页/共22页】
下载本地,更方便阅读



免责声明:
本站文档均来自互联网及网友上传分享,本站只负责收集和整理,文档内容版权归原创作者所有,其原创性及文中陈述文字和内容仅代表作者个人观点,仅供个人学习研究,严禁用于商业用途,下载后请于24小时内删除。转载是为传递及宣传国家与地方政府规划、建设与管理等相关政策和经验;本站部分资源采取捐赠下载,本站不以此盈利,所获捐赠将支付分享者及网站服务器和带宽支出。如果您对原创归属及转载有异议,或涉及版权问题,请点击"举报",我们将补齐出处或者删除;转载本站内容请注明出处。
提问