《项目成本管理指南》GB/T46210-2025,自2025年10月5日起实施。
PDF文档信息
Vip.1
名称:2025.10.05-《项目成本管理指南》GB/T 46210-2025.pdf
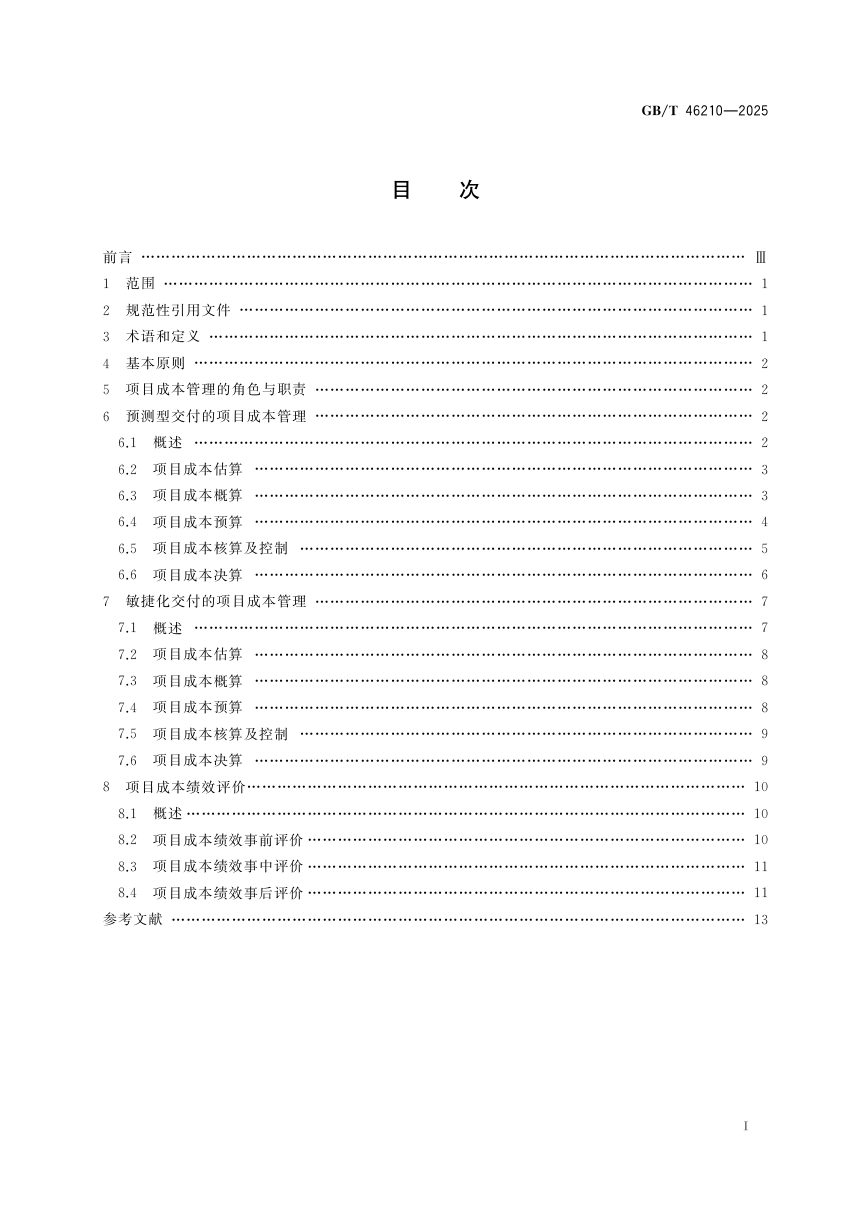
本标准为项目成本管理提供跨行业的通用指南,覆盖估算、概算、预算、核算与控制、决算全过程,并给出预测型与敏捷化两类交付模式的差异化操作要求。其管理对象是项目全生命周期内的资源耗费,主线是成本目标的分级设定与闭环控制,配套以事前、事中、事后三阶段的绩效评价。
两类交付模式分设管理路径
预测型交付适用于目标相对确定、受外部变化影响小的项目,按估算、概算、预算、核算与控制、决算顺序推进。敏捷化交付适用于快速变化环境,预算、决算周期与迭代周期一致,当期调整后续若干迭代预算、当期完成上一迭代决算,控制侧重按业务价值排序并保障高优先级需求交付所需的成本。
成本形成各环节的操作要点
估算需明确目标、范围、组织模式、周期、资源需求、工作量与单位成本,方法含类比估计法、参数模型法、三点估算法等,成果为估算依据表与成本估算表,后者覆盖直接成本、间接成本、融资与汇率成本、税费及应急储备、物价波动储备、管理储备、技术储备。概算形成总投资、年度用款计划与资金来源说明;预算落为成本基准计划与预算表,可用挣值曲线法表达;核算采用作业成本法、变动成本法、标准成本法等;控制以偏差分析、挣值分析为手段,重大变更须经决策机构批准并更新成本基准。
决算与绩效评价
决算需核查资金到位与拨付、资源调剂、应付未付支出、盈余与结余处理、合同关闭、资产转固与清算,成果为竣工财务决算报表、说明书及审核报告。绩效评价分事前、事中、事后:事前设定总体目标与可量化指标并评估目标合理性、经济效益与风险措施;事中比较预算基准,评价成本控制、进度、质量、风险,敏捷项目另设迭代周期评价机制;事后开展目标完成、成本收益、满意度、质量与风险评价。
适用范围与基本原则
本文件适用于各类组织的项目成本管理活动,遵循全面性、准确性、经济性、市场导向、风险控制、持续改进原则。成本管理角色分为项目决策机构、成本管理负责人与成本管理团队,负责人宜兼具财会知识与项目管理能力。
第 1 页
第 2 页
第 3 页
可免费试读【3页/共19页】
下载本地,更方便阅读
相关文档

《核动力厂环境辐射防护规定》(征求意见稿)
免费国家标准与规范
905
《城市地理信息系统设计规范》GB/T 18578-2025
Vip.1国家标准与规范
60

《城市轨道交通分类》(征求意见稿)
免费国家标准与规范
976
免责声明:
本站文档均来自互联网及网友上传分享,本站只负责收集和整理,文档内容版权归原创作者所有,其原创性及文中陈述文字和内容仅代表作者个人观点,仅供个人学习研究,严禁用于商业用途,下载后请于24小时内删除。转载是为传递及宣传国家与地方政府规划、建设与管理等相关政策和经验;本站部分资源采取捐赠下载,本站不以此盈利,所获捐赠将支付分享者及网站服务器和带宽支出。如果您对原创归属及转载有异议,或涉及版权问题,请点击"举报",我们将补齐出处或者删除;转载本站内容请注明出处。
提问