《抽水蓄能电站投资编制细则》NB/T11410-2023,自2024年06月28日起实施。
PDF文档信息
Vip.1
名称:2024.06.28-《抽水蓄能电站投资编制细则》NB/T 11410-2023.pdf
本文件针对抽水蓄能电站建设条件、枢纽布置及运行管理的特殊性,在常规水电投资编制规定基础上作出专项细化,统一了投资估算与设计概算的项目划分、费用构成、编制方法、费用标准及计价格式,适用于国内新建抽水蓄能电站,投资匡算参照执行。本文件与NB/T 35034、NB/T 11408、NB/T 11409、NB/T 10877、NB/T 10968及《水电工程设计工程量计算规定》配套使用,未详事项执行上述规定。
投资构成与枢纽工程概算
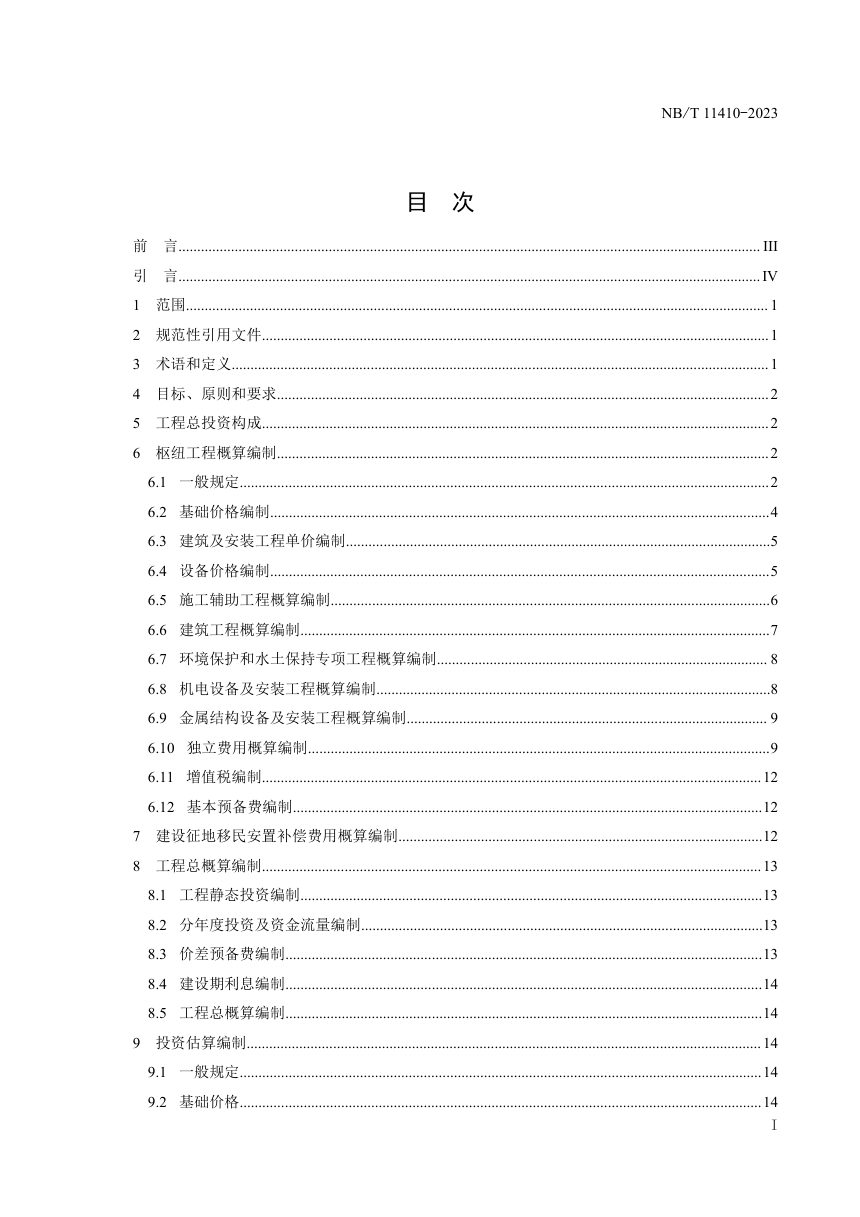
工程总投资由枢纽工程投资、建设征地移民安置补偿费用、价差预备费、建设期利息四项构成。枢纽工程投资含施工辅助工程、建筑工程、环境保护和水土保持专项工程、机电设备及安装工程、金属结构设备及安装工程、独立费用、增值税、基本预备费八项,按此顺序计入静态投资。建筑工程以上库、下库、输水建筑物、发电建筑物、升压变电建筑物、灌溉渠首建筑物为主体,上、下库含挡水、泄水消能、库盆处理、近坝岸坡处理及环库公路等工程。基础价格按不含增值税价格编制,上下库施工系统分设时可按分区权重综合计算,差异显著时分别计算;建筑及安装工程单价按不含税单价计算,海拔跨档时分别确定人工、机械定额调整系数。
费用标准与独立费用
安全生产措施费以建筑及安装工程费(不含该项)为基数,按不低于2.5%计取。其他施工辅助工程按第一至第十四项投资合计的5%~20%计算,费用高、工程量大的项目可单独列项并相应减小百分率。基本预备费按各分项投资之和的百分率计算,设计概算取4%~6%。独立费用含项目建设管理费、生产准备费、科研勘察设计费和其他税费,均按不含税价格编制;施工科研试验费按建筑及安装工程投资的0.50%计算,机组并网调试补贴费按6元/kW~10元/kW计算,单机规模小者取大值。增值税按六部分分别以不含税投资乘适用税率计算,独立费用税率综合确定。
总概算与投资估算
工程静态投资由枢纽工程与建设征地移民安置补偿费用之和构成,加价差预备费、建设期利息构成工程总投资。分年度投资按筹建期、准备期、主体工程施工期、完建期四阶段编制,价差预备费以分年度投资(含基本预备费)为基数按公式法计算,一般按年度价格指数2%计列;建设期利息以资金流量及价差预备费之和扣除资本金后的现金流量为基础逐年计算。投资估算在组成内容、项目划分和费用构成上与设计概算基本相同,可适当简化合并;采用水电工程概算定额编制时人工、机械消耗量乘1.05阶段扩大系数,其他施工辅助工程按建筑及安装工程投资(不含该项及安全生产措施费)的4%~6%计算,其他建筑工程按主体建筑工程投资的3%~5%计算,基本预备费取8%~12%。
第 1 页
第 2 页
第 3 页
可免费试读【3页/共99页】
下载本地,更方便阅读
相关文档
《电动汽车充换电设施规划导则》NB/T 33023-2015
Vip.2能源
317

《水电工程安全预评价报告编制规程》NB/T 35015-2021
Vip.2能源
79
《水电工程建设征地移民安置综合设计规范》NB/T 10484-2021
Vip.2能源
288

《水电工程边坡设计规范》NB/T 10512-2021
Vip.3能源
305
免责声明:
本站文档均来自互联网及网友上传分享,本站只负责收集和整理,文档内容版权归原创作者所有,其原创性及文中陈述文字和内容仅代表作者个人观点,仅供个人学习研究,严禁用于商业用途,下载后请于24小时内删除。转载是为传递及宣传国家与地方政府规划、建设与管理等相关政策和经验;本站部分资源采取捐赠下载,本站不以此盈利,所获捐赠将支付分享者及网站服务器和带宽支出。如果您对原创归属及转载有异议,或涉及版权问题,请点击"举报",我们将补齐出处或者删除;转载本站内容请注明出处。
提问